การเดินทางท่องเที่ยว ไม่ว่าจะในประเทศหรือต่างประเทศ สิ่งหนึ่งที่ไม่มีใครอยากให้เกิดขึ้นกับตัวเองก็คือ เหตุการณ์ไม่คาดฝัน ไม่ว่าจะเป็นอุบัติเหตุ การถูกโจรกรรม หรือล้วงกระเป๋า
เราอาจเคยอ่านเรื่องราวเหล่านี้จากเพจท่องเที่ยว เห็นนักเดินทางคนอื่นเล่าถึงกระเป๋าที่หาย พาสปอร์ตที่ถูกขโมย หรือบัตรเครดิตที่ถูกนำไปใช้ และเผลอคิดอยู่ในใจว่า
“เรื่องแบบนี้คงไม่เกิดกับเราหรอก เราระวังตัวดีพอ”
แต่เชื่อไหมว่า คนที่เคยตกเป็นเหยื่อจำนวนไม่น้อยก็คงเคยคิดแบบเดียวกันมาก่อน
เราเองก็ไม่ต่างกัน
หลังจากเดินทางมาหลายปี ผ่านมาแล้วหลายสิบประเทศ และคิดว่าตัวเองพอจะมีประสบการณ์ในการเอาตัวรอดระหว่างเดินทางอยู่บ้าง แต่แล้ววันหนึ่งเราก็ต้องกลายเป็น “ผู้ประสบภัย” เข้าจนได้ 🤐
—
บทเรียนจากการเดินทาง
เมื่อเหตุการณ์เกิดขึ้น สิ่งที่ตามมาไม่ได้มีเพียงความเสียหายเรื่องเงินหรือทรัพย์สิน แต่ยังรวมถึงความเครียด ความวิตกกังวล และความวุ่นวายในการแก้ปัญหาเฉพาะหน้าในต่างประเทศ
ในกรณีของเรา เรื่องยังไม่จบเพียงแค่ตอนอยู่ต่างประเทศ เพราะหลังจากเดินทางกลับถึงประเทศไทยแล้ว ยังต้องติดต่อและโต้แย้งกับธนาคารเจ้าของบัตรเครดิตเกี่ยวกับรายการใช้จ่ายที่เกิดจากมิจฉาชีพ ซึ่งมีมูลค่าความเสียหายค่อนข้างสูง
บทความนี้เป็นการรวบรวมบทเรียนจากเหตุการณ์ที่เกิดขึ้นกับเรา รวมถึงวิธีป้องกัน วิธีเตรียมตัว และแนวทางรับมือเมื่อเหตุการณ์เกิดขึ้น เพื่อแบ่งปันให้กับเพื่อนๆ นักเดินทาง
หวังว่าข้อมูลเหล่านี้จะช่วยให้ใครหลายคนไม่ต้องเจอกับเหตุการณ์แบบเดียวกับเรา หรืออย่างน้อย หากวันหนึ่งโชคร้ายเกิดขึ้นจริง จะได้ตั้งหลักและจัดการกับปัญหาได้เร็วขึ้น
—
ประสบการณ์ของเรา
ประเทศโครเอเชีย
ขณะกำลังลากกระเป๋าเดินทางใบใหญ่ มีเป้สะพายหลัง และพยายามขึ้นรถรางเพื่อไปยังโรงแรม มีกลุ่มวัยรุ่นผู้หญิงประมาณสามถึงสี่คนเดินเข้ามาอย่างเป็นมิตร และกุลีกุจอช่วยยกกระเป๋าขึ้นรถให้
หลังขึ้นรถ ขณะที่เรากำลังใช้บัตรแตะเพื่อชำระค่าโดยสาร ผู้หญิงกลุ่มนั้นก็เข้ามาห้อมล้อมและพูดภาษาท้องถิ่นกันถี่ยิบ ทำนองว่าต้อง “Activate” บัตรก่อน
เราก็งงว่าต้องทำอย่างไร
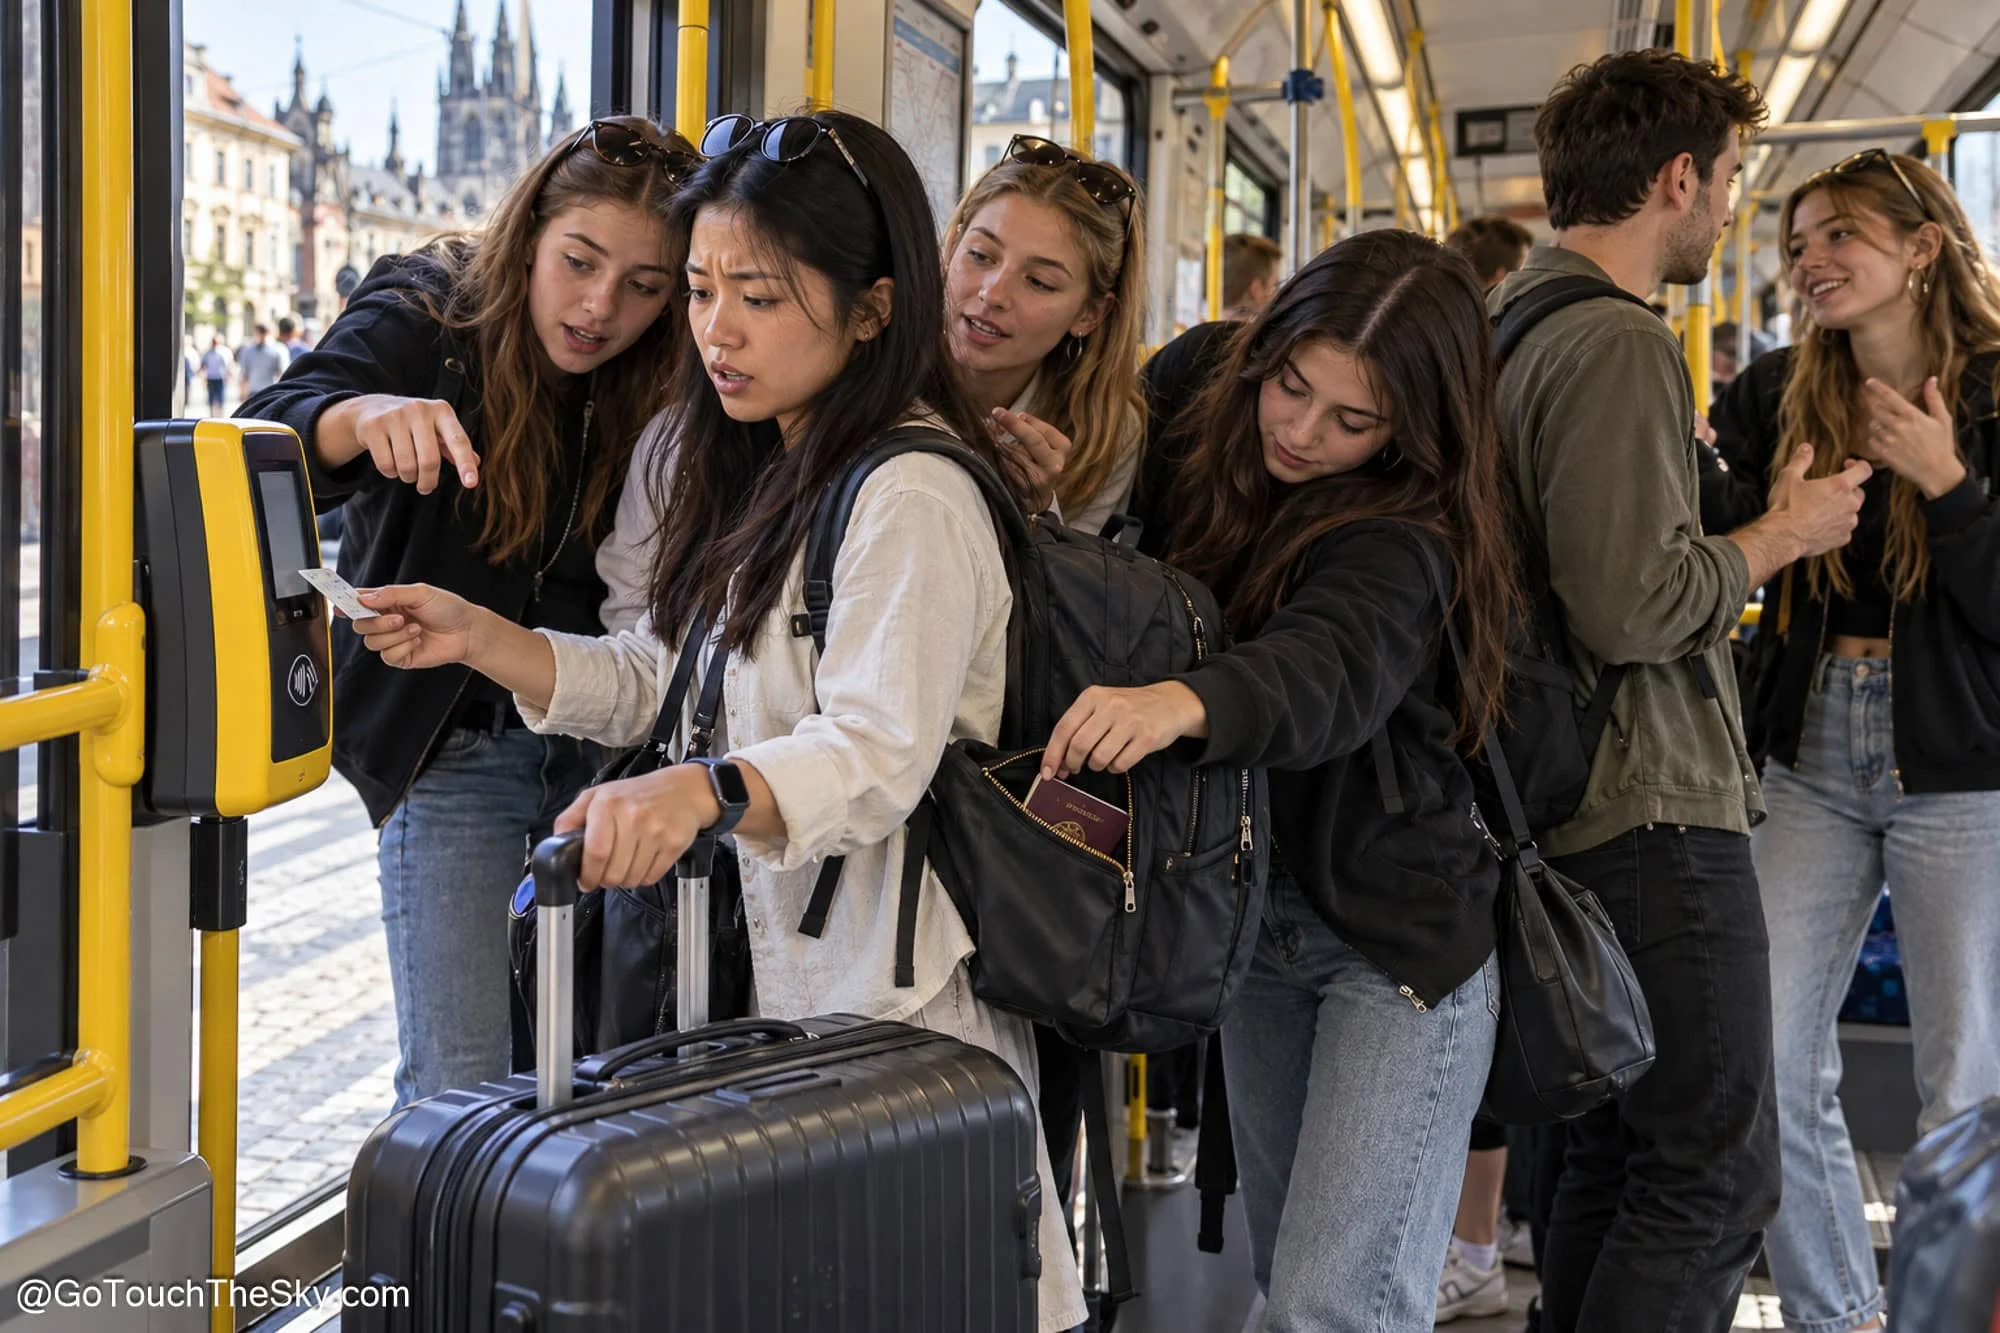
ในเวลาเดียวกัน แฟนที่ยืนอยู่ห่างออกไปเล็กน้อยก็ถูกผู้หญิงอีกคนในกลุ่มชวนคุย ถามโน่นถามนี่จนต้องหันไปสนใจอีกทาง
ไม่นานเราก็เริ่มรู้สึกผิดสังเกต จึงลองสำรวจกระเป๋าที่สะพายอยู่ เมื่อคลำพบว่าพาสปอร์ตยังอยู่ก็รู้สึกโล่งใจ
พอรถรางจอดป้าย วัยรุ่นกลุ่มนั้นก็ลงจากรถไป
แต่เมื่อถึงโรงแรมและเปิดกระเป๋าอีกครั้ง เราจึงพบว่า เงินสดในกระเป๋าสตางค์หายไปแล้ว ทั้งที่ตัวกระเป๋าสตางค์ยังอยู่ในกระเป๋าสะพายตามปกติ
เคราะห์ดีที่ครั้งนั้นพาสปอร์ตและบัตรเครดิตยังอยู่ครบ
ประเทศฝรั่งเศส
อีกครั้งหนึ่ง กระเป๋าสตางค์ของเราถูกล้วงขณะเดินเที่ยวอยู่ในบริเวณที่ไม่ได้จอแจเป็นพิเศษ
ครั้งนี้ในกระเป๋ามีทั้งบัตรเครดิตและ Travel Card
กว่าจะรู้ตัว มิจฉาชีพก็นำบัตรเครดิตไปใช้จนเกือบเต็มวงเงินแล้ว ส่วนเงินที่เหลืออยู่ใน Travel Card ก็ถูกใช้ไปจนหมดเช่นกัน
เมื่อเริ่มตั้งหลักได้ เรารีบโทรหา Call Center ของธนาคารเพื่ออายัดบัตรและแจ้งโต้แย้งรายการที่ไม่ได้เป็นผู้ทำ จากนั้นจึงไปแจ้งความที่สถานีตำรวจ และส่งสำเนาเอกสารให้ธนาคารตามขั้นตอน
แต่เรื่องไม่ได้จบแค่นั้น
เมื่อกลับถึงประเทศไทยและถึงรอบชำระบัตรเครดิต เราได้รับใบแจ้งยอดที่รวมรายการซึ่งมิจฉาชีพนำบัตรไปใช้ด้วย คิดเป็นเงิน หลักหลายแสนบาท !!
คำอธิบายที่ได้รับเมื่อโทรฯถามคอลเซ็นเตอร์ในตอนนั้นก็คือ
“ยอดการใช้จ่ายก่อนการแจ้งอายัด เป็นความรับผิดชอบของผู้ถือบัตร”
หากไม่ชำระ ยอดดังกล่าวก็จะเริ่มมีดอกเบี้ย และหากยังค้างชำระต่อไปก็อาจเข้าสู่ขั้นตอนติดตามหนี้ต่อไป
เราไม่ยอมรับรายการเหล่านั้น และดำเนินการโต้แย้งกับธนาคารอย่างต่อเนื่องอยู่นาน จนท้ายที่สุดธนาคารยอมยกเลิกรายการที่เป็นปัญหาให้
ส่วน Travel Card หลังจากดำเนินเรื่องอยู่ประมาณสองเดือนกว่า ธนาคารเจ้าของบัตรก็ยินยอมยกเลิกรายการดังกล่าวให้เช่นกัน
เหตุการณ์นี้กลายเป็นบทเรียนสำคัญที่สุดครั้งหนึ่งจากการเดินทางของเรา
—
นักท่องเที่ยว vs. โจรล้วงกระเป๋า
ระหว่างนักท่องเที่ยวที่พยายามระมัดระวังตัว กับมิจฉาชีพหรือโจรล้วงกระเป๋าที่ทำเรื่องเหล่านี้ซ้ำแล้วซ้ำจนเป็นอาชีพ เราคงต้องยอมรับความจริงอย่างหนึ่งว่า
“พวกนี้มีความเชี่ยวชาญในสิ่งที่ทำมากกว่าเรา”
ต่อให้เราเป็นนักเดินทางที่มีประสบการณ์ หรือระมัดระวังตัวมากเพียงใด ก็ไม่ได้หมายความว่าเราจะไม่มีวันตกเป็นเหยื่อ
เพราะเทคนิคของมิจฉาชีพเหล่านี้ไม่ได้อาศัยเพียงความรวดเร็ว แต่ใช้การ เบี่ยงเบนความสนใจ สร้างสถานการณ์ และเลือกจังหวะที่เราเผลอ ในการลงมือ
บางครั้งทุกอย่างเกิดขึ้นภายในเวลาเพียงไม่กี่วินาที
อย่างไรก็ตาม การมีสติ ระแวดระวัง และวางระบบป้องกันไว้ล่วงหน้า ยังคงช่วยลดความเสี่ยงและความเสียหายได้มาก
หลักง่าย ๆ คือเราต้องพยายามทั้ง “รู้เขา” และ “รู้เรา”
รู้เขา คือรู้ว่ามิจฉาชีพใช้กลยุทธ์อะไรบ้าง
รู้เรา คือรู้ว่าช่วงไหนของการเดินทางที่เรามีโอกาสเผลอหรือมีจุดอ่อนมากที่สุด
หลังจากผ่านเหตุการณ์ครั้งนั้นมา เราพบว่ามีหลายอย่างที่ทำได้ไม่ยากและสามารถช่วยลดความเสียหายได้มาก เพียงแต่ก่อนเกิดเหตุ พวกเรามัก มองข้าม – ชะล่าใจ หรือคิดว่า “คงไม่เป็นอะไรหรอก”
จนกระทั่งวันที่มันเกิดขึ้นจริง
มิจฉาชีพอยู่ที่ไหนบ้าง
ยุโรปเป็นภูมิภาคที่นักท่องเที่ยวมักได้ยินเรื่องโจรล้วงกระเป๋ากันอยู่บ่อย ๆ โดยเฉพาะเมืองท่องเที่ยวขนาดใหญ่ เช่น ปารีส โรม ฟลอเรนซ์ มิลาน มาดริด บาร์เซโลนา ปราก หรืออัมสเตอร์ดัม
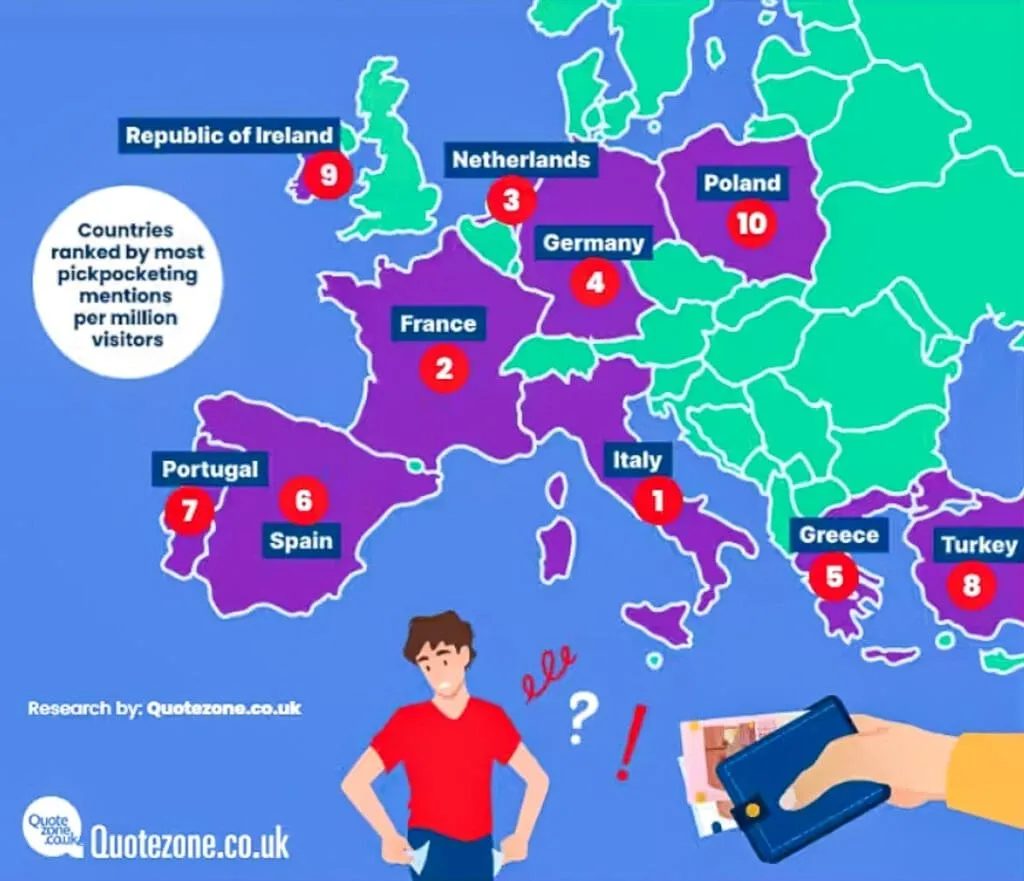
แต่สิ่งสำคัญกว่าการจดจำรายชื่อเมือง คืออย่าเข้าใจว่า นอกเหนือจากสถานที่เหล่านี้แล้วจะปลอดภัย
เหตุการณ์ในโครเอเชียที่เราเล่าไปก่อนหน้านี้ก็คือตัวอย่างหนึ่ง
ปัจจุบันตามเพจและกลุ่มท่องเที่ยวในโซเชียลมีเดียมีการแชร์เหตุการณ์ลักษณะนี้อยู่เรื่อย ๆ และหลายครั้งก็เกิดขึ้นในเมืองหรือประเทศที่ไม่ได้ถูกพูดถึงเรื่องโจรล้วงกระเป๋ามากนัก
เพราะฉะนั้น วิธีคิดที่ปลอดภัยกว่าคือ “มิจฉาชีพมีอยู่ได้ทุกที่ และเหตุการณ์อาจเกิดขึ้นกับเราได้ทุกเมื่อ”
เมื่อจินตนาการว่าเราได้พบเจอกับภัยมิจฉาชีพ (พาสปอร์ตหาย, กระเป๋าเงินถูกขโมย ฯลฯ) เราจะเห็นคุณค่าของการป้องกันมากขึ้น
เวลาเห็นคนแชร์ประสบการณ์ อย่าอ่านเพียงเพื่อบอกตัวเองว่า “น่ากลัวจัง” แล้วเลื่อนผ่าน แต่ให้ศึกษาและจดจำไว้เป็นบทเรียน ว่าเหตุการณ์เกิดขึ้นอย่างไร เหยื่อกำลังทำอะไร มิจฉาชีพใช้วิธีไหน และมีจุดไหนที่เราอาจนำไปป้องกันตัวเองได้
ประสบการณ์ของคนอื่นอาจช่วยให้เราไม่ต้องจ่ายค่าเรียนรู้ด้วยตัวเองในราคาแพง
รูปแบบของมิจฉาชีพ
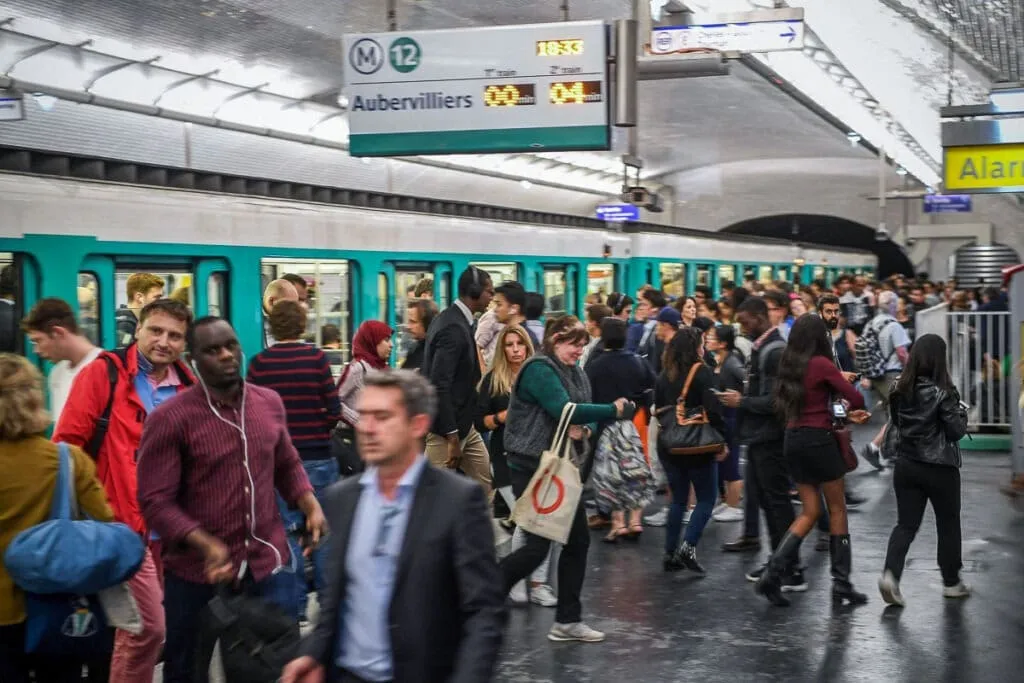
กลยุทธ์สำคัญของมิจฉาชีพจำนวนมากคือ ทำให้เราเสียสมาธิ
พวกเขาจะสร้างเหตุการณ์บางอย่างขึ้นมาเพื่อให้ความสนใจของเราไปอยู่กับเรื่องหนึ่ง ขณะที่อีกคนกำลังลงมือกับกระเป๋าหรือทรัพย์สินของเรา
ตัวอย่างที่พบได้บ่อย เช่น
มักทำกันเป็นกลุ่มตามสถานที่ท่องเที่ยว สถานีรถไฟ หรือรถสาธารณะ อาจเข้ามาห้อมล้อมตอนขึ้นรถ ยืนขวางทาง หรือจงใจเบียดให้เกิดความวุ่นวาย ระหว่างที่เราพยายามหลบหรือเดินผ่าน สมาชิกอีกคนก็ลงมือ
- ล้อมกรอบหรือเบียดเสียด
เข้ามาเสนอความช่วยเหลือ เช่น ช่วยยกกระเป๋า ช่วยกดตั๋ว ช่วยใช้เครื่องขายตั๋ว หรืออาสาบอกทาง จากนั้นอาจชวนคุยหรือสร้างความสับสนเพื่อเบี่ยงเบนความสนใจ
- อุบายน้ำใจงาม
เข้ามาถามทาง ขอให้ช่วยถ่ายรูป ขอให้เซ็นชื่อรณรงค์ หรือถามคำถามบางอย่าง ในจังหวะที่เรากำลังสนใจและโต้ตอบกับคนตรงหน้า อีกคนอาจกำลังทำงานอยู่ด้านข้างหรือด้านหลัง
- ขอความช่วยเหลือ
อาจเข้ามาขายดอกไม้ ของที่ระลึก ผูกสายข้อมือ หรือยื่นของให้เรา เมื่อรับไว้แล้วก็เรียกเก็บเงิน หากเราเริ่มโต้เถียงหรือเสียสมาธิกับสถานการณ์ตรงหน้า ก็เปิดโอกาสให้คนอื่นเข้าถึงทรัพย์สินของเราได้ง่ายขึ้น
- ขายของหรือยัดของใส่มือ
บางครั้งก็ไม่ได้ซับซ้อนเลย เช่น หยิบกระเป๋าที่วางไว้บนชั้นเหนือศีรษะในรถไฟ ฉกโทรศัพท์จากโต๊ะร้านอาหาร หรือหยิบของที่เจ้าของเผลอวางไว้ห่างตัวเพียงไม่กี่วินาที
- ฉกไปตรง ๆ
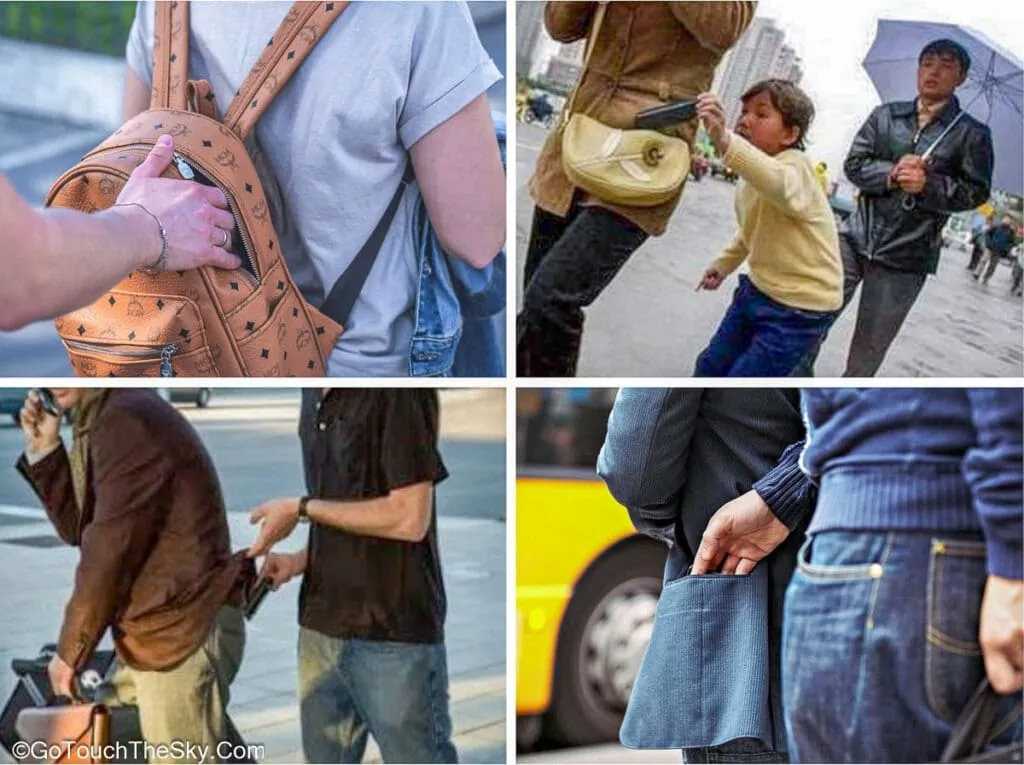
และอย่าพยายามเดาว่า “โจรควรมีหน้าตาแบบไหน”
มิจฉาชีพอาจเป็นได้ทุกเพศทุกวัย มาเดี่ยวหรือมาเป็นกลุ่ม แต่งตัวดี ดูเป็นนักท่องเที่ยว หรือดูเป็นคนธรรมดาที่ไม่มีอะไรน่าสงสัย
สิ่งที่น่ากลัวที่สุดคือ
บางครั้งเราไม่รู้ด้วยซ้ำว่าเหตุการณ์เกิดขึ้นตอนไหน หรือใครเป็นคนทำ มารู้ตัวอีกที ทรัพย์สินก็หายไปแล้ว
—
การป้องกันเบื้องต้นง่ายๆที่เราสามารถทำได้
เมื่อเราเริ่มรู้เท่าทันกลวิธีของมิจฉาชีพ โอกาสที่จะพาตัวเองเข้าไปอยู่ในสถานการณ์เสี่ยงก็ลดลงได้ระดับหนึ่ง แต่การระวังตัวเพียงอย่างเดียวอาจยังไม่พอ สิ่งที่ควรทำควบคู่กันคือ การป้องกันตัวเอง และ การลดความเสียหายให้เหลือน้อยที่สุด หากเหตุการณ์เกิดขึ้นจริง
- พกบัตรเครดิตเท่าที่จำเป็น
อันดับแรกคือ ลดจำนวนบัตรเครดิตที่พกติดตัวระหว่างเดินทาง
สำหรับทริปทั่วไป การมีบัตรหลักหนึ่งใบและบัตรสำรองอีกหนึ่งใบก็มักเพียงพอแล้ว เพราะการพกบัตรเครดิตหลายใบ เท่ากับเราพกวงเงินรวมหลักแสนหรืออาจถึงหลักล้านบาทติดตัวไปด้วยตลอดทริป
หากโชคร้ายถูกขโมย ความเสียหายที่อาจเกิดขึ้นก็เพิ่มขึ้นตามจำนวนบัตร และสิ่งที่ตามมาคือการต้องติดต่อ โต้แย้ง และดำเนินเรื่องกับธนาคารหลายแห่งพร้อมกัน
เพราะเมื่อมิจฉาชีพได้บัตรเครดิตไป สิ่งที่พวกนั้นจะทำคือ นำบัตรไปใช้ให้ได้มากที่สุดและเร็วที่สุดก่อนที่เจ้าของบัตรจะรู้ตัว
ดังนั้น ยิ่งจำกัดจำนวนบัตรที่พกไปได้มากเท่าไร ก็ยิ่งจำกัดความเสียหายสูงสุดที่อาจเกิดขึ้นได้มากเท่านั้น
- เรียนรู้วิธีล็อกและจัดการบัตรผ่านแอป
ก่อนเดินทาง ควรเปิดแอปของธนาคารและศึกษาฟังก์ชันเกี่ยวกับบัตรเครดิตเอาไว้ล่วงหน้า เช่น – การล็อกหรือระงับบัตรชั่วคราว – การปรับวงเงินใช้จ่ายด้วยตนเอง – การดูรายการใช้จ่ายล่าสุด – การปิดธุรกรรมบางประเภท – การแจ้งบัตรสูญหาย
อย่ารอให้เกิดเหตุแล้วค่อยเปิดแอปค้นหาว่าปุ่มอยู่ตรงไหน เพราะว่าช่วงเวลาหลังจากรู้ตัวว่าบัตรหาย ทุกนาทีมีความหมาย
- ลดวงเงินให้เหมาะกับการใช้งานจริง
อีกมาตรการที่มีประโยชน์มากคือ อย่าปล่อยวงเงินใช้งานไว้สูงเกินความจำเป็น
หากแอปของผู้ออกบัตรอนุญาตให้ปรับวงเงินได้ เราอาจตั้งวงเงินต่อวัน วงเงินต่อรายการ หรือวงเงินสำหรับธุรกรรมออนไลน์ให้เหมาะกับค่าใช้จ่ายของทริป (รวมถึงในชีวิตประจำวัน – เพราะเราไม่จำเป็นต้องพกวงเงินเป็นหลักเเสนหรือล้านติดตัวไปทุกที่ให้เป็นภาระเสี่ยง)
หลักคิดง่าย ๆ คือ วงเงินที่ไม่ได้จำเป็นต้องใช้ในทริป ก็ไม่จำเป็นต้องเปิดไว้ให้มิจฉาชีพใช้เช่นกัน
ฟังก์ชันและชื่อเมนูของแต่ละธนาคารอาจแตกต่างกัน จึงควรทดลองใช้งานก่อนออกเดินทาง
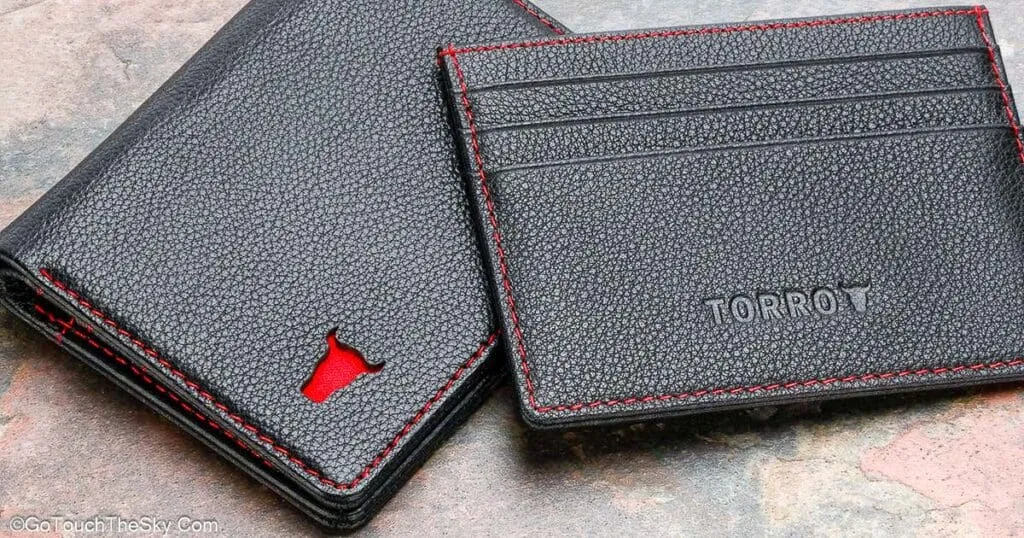
- แยกบัตร เงินสด และเอกสารสำคัญออกจากกัน
อีกวิธีหนึ่งที่ทำได้ง่ายมาก แต่หลายคนมักละเลย คือ อย่าเก็บทุกอย่างไว้ในกระเป๋าสตางค์ใบเดียว
อาจแยกบัตรเครดิตออกมาเก็บในซองใส่บัตรใบเล็ก และแบ่งเงินสดไว้หลายจุด เช่น
– กระเป๋าสตางค์หลัก — เงินสดจำนวนเล็กน้อย – ซองบัตร — บัตรที่ใช้ระหว่างวัน – กระเป๋าหรือช่องเก็บสำรอง — เงินสดและบัตรสำรอง – พาสปอร์ต — แยกจากกระเป๋าสตางค์ถ้าเป็นไปได้
หากกระเป๋าใบหนึ่งถูกขโมย อย่างน้อยเราก็ยังไม่สูญเสียทุกอย่างไปพร้อมกัน
เราอาจใช้กระเป๋าสตางค์หลักเป็น “เป้าลวง” ถ้าโจรได้ไปแล้วเปิดดูพบว่าไม่มีของมีค่าอะไร ก็คงทำให้พวกมันหัวเสียได้อยู่เหมือนกัน 😊
—
การเตรียมตัวก่อนเดินทาง
หลายเรื่องต่อไปนี้ทำได้ไม่ยากเลย แต่เรามักคิดว่า “คงไม่เป็นอะไรหรอก” แล้วจึงละเลย – ไม่ได้ใส่ใจ จนไม่ได้เตรียมไว้ในที่สุด
เชื่อเถอะว่า หากวันหนึ่งเกิดเหตุฉุกเฉินขึ้นจริง สิ่งเล็กๆ เหล่านี้จะมีค่ามาก
ควรตรวจสอบก่อนเดินทางว่าหมายเลขโทรศัพท์ที่ผูกกับธนาคารสามารถรับ SMS ในต่างประเทศได้หรือไม่ เพราะข้อความแจ้งเตือนธุรกรรมและ OTP อาจมีความสำคัญมากในช่วงเกิดเหตุ
- หมายเลขโทรศัพท์ของเรารับข้อความจากธนาคารได้
ปัจจุบีนหลายธนาคารมี Line OA ซึ่งจะมีข้อความเเจ้งเตือนการทำธุรกรรมทางการเงินของบัตรเครดิต ซึ่งเป็นอีกช่องทางหนึ่งที่ต้องให้ความสนใจ
ทุกวันนี้เราเคยชินกับ LINE, Messenger หรือแอปโทรผ่านอินเทอร์เน็ต แต่เมื่อเกิดเหตุจริง หน่วยงานบางแห่งยังต้องติดต่อผ่านหมายเลขโทรศัพท์ปกติ
- เตรียมช่องทางโทรกลับประเทศไทย
ดังนั้น ก่อนเดินทางควรทำความเข้าใจถึงวิธีการ / ค่าใช้จ่าย ของบริการโทรศัพท์ขณะอยู่ต่างประเทศให้เรียบร้อย
- แพ็กเกจโทรกลับประเทศไทยของเครือข่ายเราเป็นอย่างไร
- มี Wi-Fi Calling หรือบริการโทรผ่านอินเทอร์เน็ตหรือไม่
- เบอร์ Call Center ของธนาคารโทรจากต่างประเทศอย่างไร
- ช่องทางติดต่อผ่านแชต อีเมล หรือแอป
อย่าเริ่มคิดถึงเรื่องเหล่านี้ตอนที่บัตรหายไปแล้ว
ควรนัดแนะกับคนในครอบครัวหรือเพื่อนสนิทไว้ล่วงหน้าว่า หากมีเหตุฉุกเฉิน เราจะติดต่อหาใครเป็นคนแรก
- ทำ Emergency Contact Plan กับคนที่ประเทศไทย
บางครั้งคนที่อยู่ประเทศไทยสามารถช่วยเราได้มาก เช่น
- โทรเเจ้ง Call Center (เราเคยช่วยเพื่อนติดต่อกับคอลเซ็นเตอร์ธนาคารโดยให้ฟังเสียงจากการโทรไลน์ของเพื่อน ซึ่งก็ได้ผลดี)
- หาข้อมูลเบอร์ฉุกเฉิน
- ช่วยตรวจอีเมลหรือเอกสาร
- ช่วยติดตามเรื่องระหว่างที่เรายังอยู่ต่างประเทศ
อย่าเก็บเบอร์ Call Center ไว้เพียงในกระเป๋าสตางค์หรือหลังบัตรเครดิต เพราะถ้ากระเป๋าหาย เราก็เสียข้อมูลนั้นไปพร้อมกัน
- เก็บเบอร์ติดต่อศูนย์บัตรเครดิตไว้ล่วงหน้า
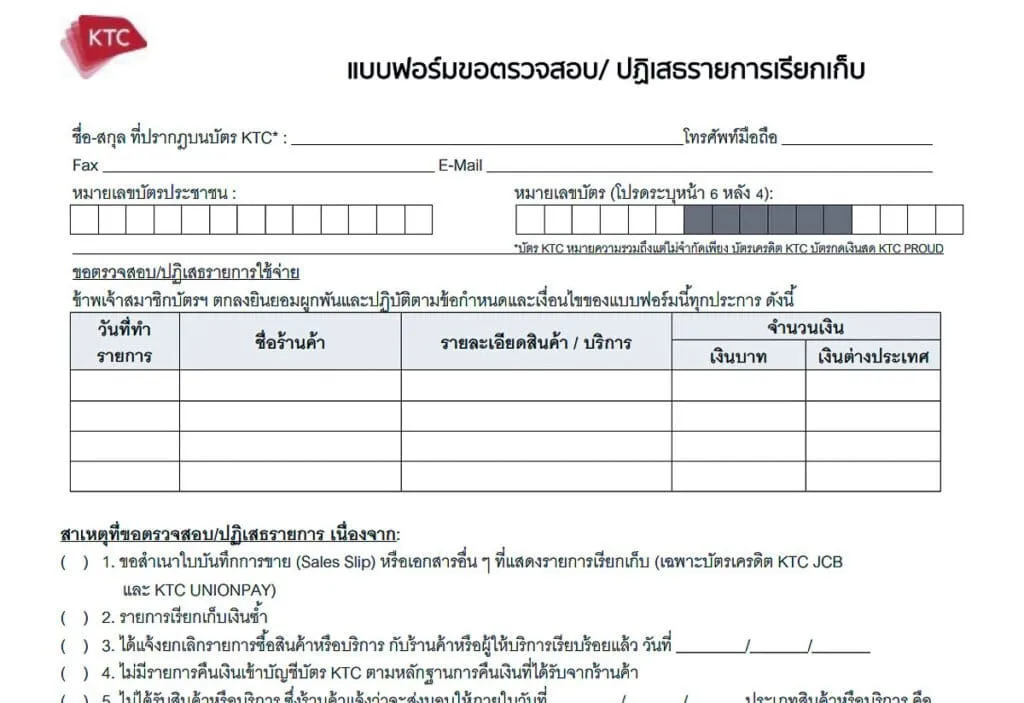
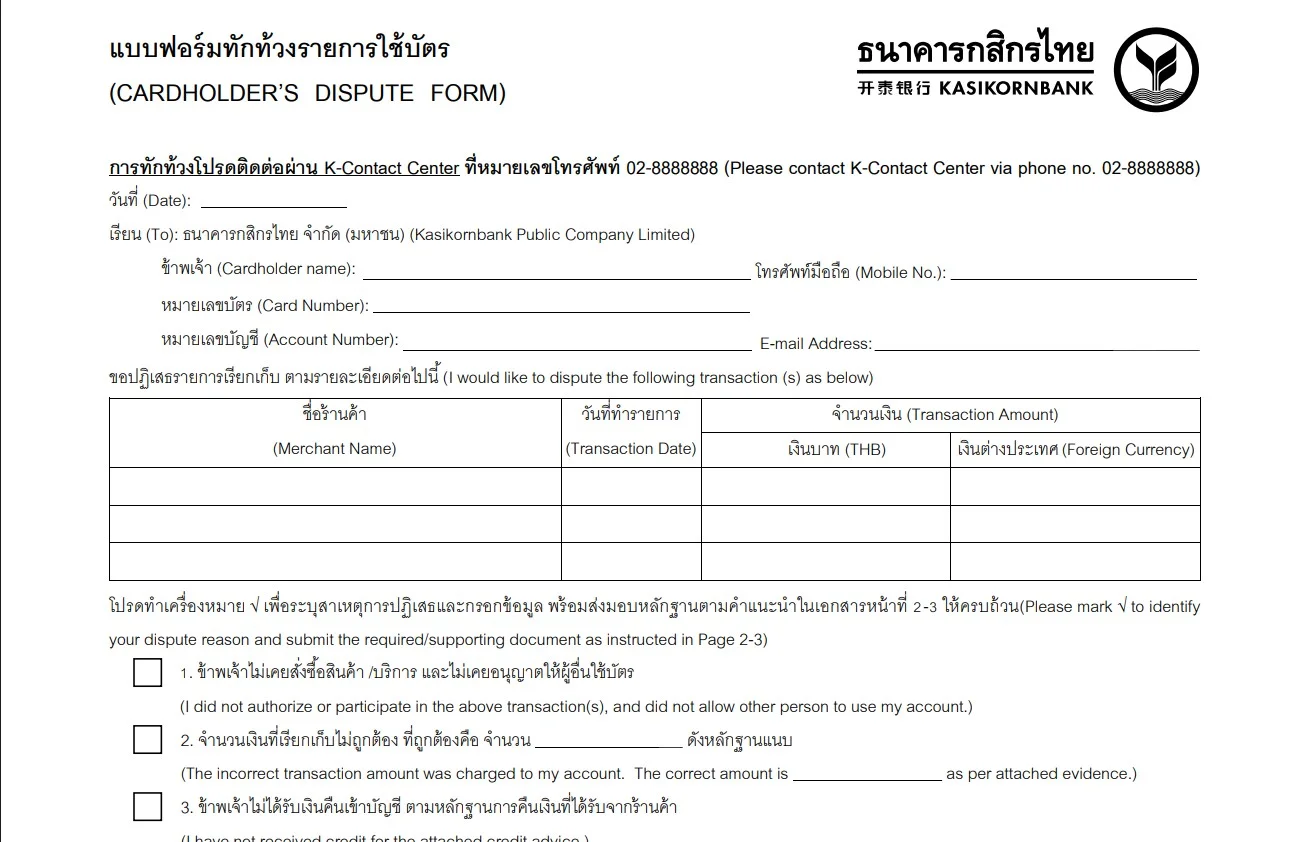
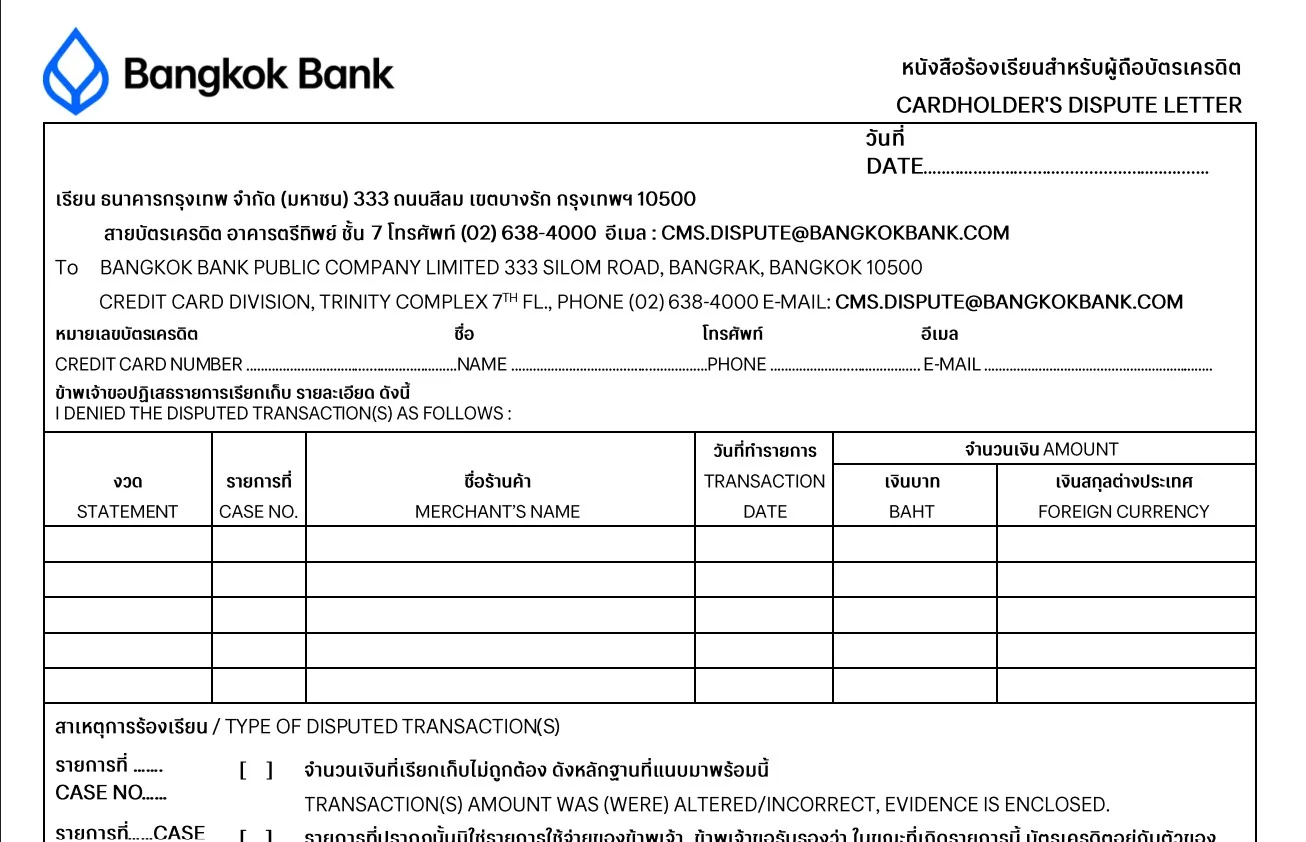
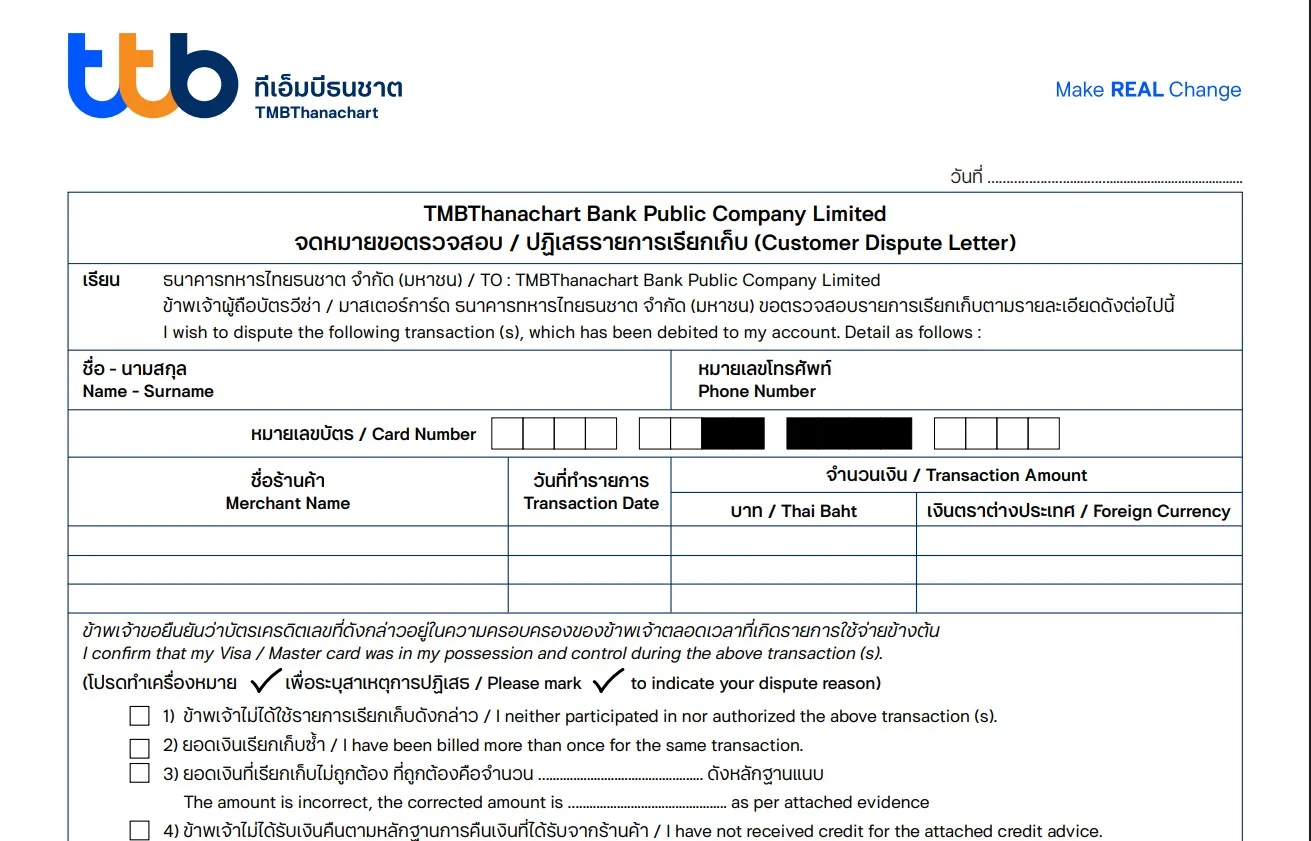
ก่อนเดินทาง ควรตรวจสอบว่าธนาคารของเรามีขั้นตอนสำหรับ แจ้งปฎิเสธรายการที่ไม่ได้เป็นผู้ทำ (Dispute Transaction) อย่างไร
- เตรียมช่องทางสำหรับแจ้งโต้แย้งรายการ
บางแห่งมีแบบฟอร์ม บางแห่งดำเนินการผ่านเว็บไซต์ แอป หรือ Call Center การมี / ไม่มีหลักฐานใบเเจ้งปฎิเสธฯ มีผลต่อการเจรจาหาข้อยุติมาก
ลิงก์แบบฟอร์มแจ้งปฎิเสธรายการที่ไม่ได้เป็นผู้ทำ (Customer Dispute Transaction Form) ของธนาคารเท่าที่เรารวบรวมมาได้:
—
เมื่อประสบเหตุในต่างประเทศ
เมื่อรู้ว่ากระเป๋าหรือบัตรเครดิตหาย สิ่งสำคัญคือ ตั้งสติและเริ่มหยุดความเสียหายทันที
1\. ล็อกหรืออายัดบัตร
หากทำผ่านแอปได้ ให้ล็อกบัตรก่อนเป็นอันดับแรก จากนั้นติดต่อศูนย์บัตรของธนาคารเพื่อแจ้งบัตรสูญหายหรือถูกขโมย และขอระงับการใช้งานบัตรอย่างเป็นทางการ
2\. ตรวจสอบรายการใช้จ่ายทันที
เปิดดูรายการล่าสุดในแอป และบันทึกภาพหน้าจอรายการที่เราไม่ได้เป็นผู้ทำทั้งหมดไว้ จดเวลา สถานที่ จำนวนเงิน และสถานะของรายการเท่าที่ตรวจสอบได้
3\. แจ้งธนาคารว่ามีรายการที่ไม่ได้เป็นผู้ทำ
แจ้งอย่างชัดเจนกับธนาคารว่า บัตรถูกขโมย และมีรายการใช้จ่ายที่เราไม่ได้เป็นผู้ทำ พร้อมแจ้งความประสงค์ขอโต้แย้งรายการดังกล่าว พร้อมทั้ง กรอก/ส่งแบบฟอร์ม Customer Dispute Form ให้ทางธนาคารไว้เป็นหลักฐาน
4\. ทำบันทึกเหตุการณ์เป็น Timeline
หลังเกิดเหตุควรจดเหตุการณ์ไว้ให้ละเอียดที่สุด เช่น
- พบว่ากระเป๋าหายเวลาใด / พบรายการผิดปกติเมื่อใด
- ล็อกบัตรเวลาใด
- โทรหาธนาคารเวลาใด / พูดคุยกับเจ้าหน้าที่คนใด / ได้เลขอ้างอิงเรื่องอะไร
- ไปแจ้งตำรวจเมื่อใด
เมื่อเวลาผ่านไปหลายวัน รายละเอียดเหล่านี้จะเริ่มเลือนลาง-จำได้ไม่ครบ เเต่มันอาจกลายเป็นข้อมูลสำคัญที่จำเป็นต้องใช้ในภายหลัง
5\. ติดต่อธนาคารเป็นลายลักษณ์อักษร
นอกจากการแจ้งผ่านโทรศัพท์แล้ว ให้ ส่งอีเมล์ไว้เป็นหลักฐาน ด้วย โดยเเนบรายละเอียดเหตุการณ์และหลักฐานต่างๆ ไว้ให้หมด เช่น
- Screenshot รายการใช้จ่าย
- Timeline
- Dispute Form
- เอกสารแจ้งความ
- เลขอ้างอิงการติดต่อธนาคาร
การมีหลักฐานว่าเราแจ้งอะไร เมื่อไร และธนาคารตอบกลับอย่างไร จะมีประโยชน์มากหากภายหลังเกิดข้อโต้แย้ง
6\. แจ้งความกับตำรวจท้องถิ่น
ควรไปแจ้งความที่สถานีตำรวจในพื้นที่ที่เกิดเหตุ แม้เราอาจไม่ได้คาดหวังว่าจะได้ทรัพย์สินคืนก็ตาม เเต่เป้าหมายสำคัญคือ การมีเอกสารยืนยันว่าเหตุการณ์เกิดขึ้นจริง
เก็บเอกสารทั้งหมดไว้ให้ดี เพราะธนาคาร บริษัทประกัน หรือหน่วยงานอื่นอาจขอใช้ในภายหลัง
—
เมื่อกลับมาถึงประเทศไทย
เมื่อกลับถึงไทย อย่าคิดว่าเรื่องจบแล้วเพียงเพราะเราอายัดบัตรไปเรียบร้อย ควรติดตามเคสกับธนาคารต่อจนมั่นใจว่าเรื่องได้รับการดำเนินการครบถ้วน เพื่อให้มั่นใจว่าไม่มีปัญหา โดยเฉพาะถ้าเกิดยอดเงินที่ถูกใช้โดยมิจฉาชีพขึ้นในใบแจ้งยอดบัตรเครดิตประจำเดือน
โดยทั่วไปทางธนาคารมักจะแจ้งกับเราด้วยประโยคมาตรฐานว่า “ยอดเงินค่าเสียหายที่เกิดขึ้นก่อนการแจ้งอายัดบัตร เป็นความรับผิดชอบของเจ้าของบัตร” อันเป็นเงื่อนไขที่เขียนอยู่ในเอกสารคู่มือของบัตรเครดิตที่เราทุกคนเซ็นตอนรับมอบบัตร (แต่เป็นเงื่อนไขที่มีช่องว่างและไม่เป็นธรรมกับผู้บริโภคนัก อันเป็นประเด็นคาราคาซังที่ยังมิได้มีการแก้ไขให้ถูกต้อง-สมเหตุสมผลในปัจจุบัน)
สิ่งสำคัญคือ อย่าปล่อยให้เรื่องเงียบไปเอง เพราะในกรณีที่ยังมีข้อพิพาทเกี่ยวกับยอดเงิน การปล่อยเวลาผ่านไปอาจทำให้กระบวนการติดตามและแก้ไขซับซ้อนขึ้น
—
เมื่อต้องตกเป็นคู่กรณีกับธนาคาร
เรื่องที่สร้างความสับสนมากที่สุดอย่างหนึ่งคือสถานะของรายการในแอป
ช่วงแรกหลังเกิดเหตุ รายการที่มิจฉาชีพนำบัตรไปใช้อาจขึ้นเป็น Pending หรืออยู่ระหว่างดำเนินการ ซึ่งทำให้เราใจชื้นและอุ่นใจว่ายอดเหล่านั้นได้ถูกอายัดและกำลังดำเนินการตรวจสอบโดยธนาคาร (ตามคำร้องขอของเรา)
แต่ปรากฏว่าภายหลังจากนั้นไม่นาน ยอดเหล่านี้ก็ถูกเปลี่ยนสถานะเป็นปกติ ซึ่งคือค่าใช้จ่ายที่เสมือนหนึ่งว่าเราเป็นผู้ใช้ (และต้องชำระ) เมื่อโต้แย้งกลับไป บางธนาคารก็บอกว่าเป็นยอดที่เกิดขึ้นตามขั้นตอนปกติ (ลูกค้าไม่ต้องกังวล^^) แต่ข้อเท็จจริงก็คือ ยอดเงินเหล่านั้นกำลังจะเป็นจุดเริ่มต้นของปัญหา (ยอดหนี้ที่ต้องชำระ) ที่จะตามมาระหว่างเรากับธนาคารเจ้าของบัตร
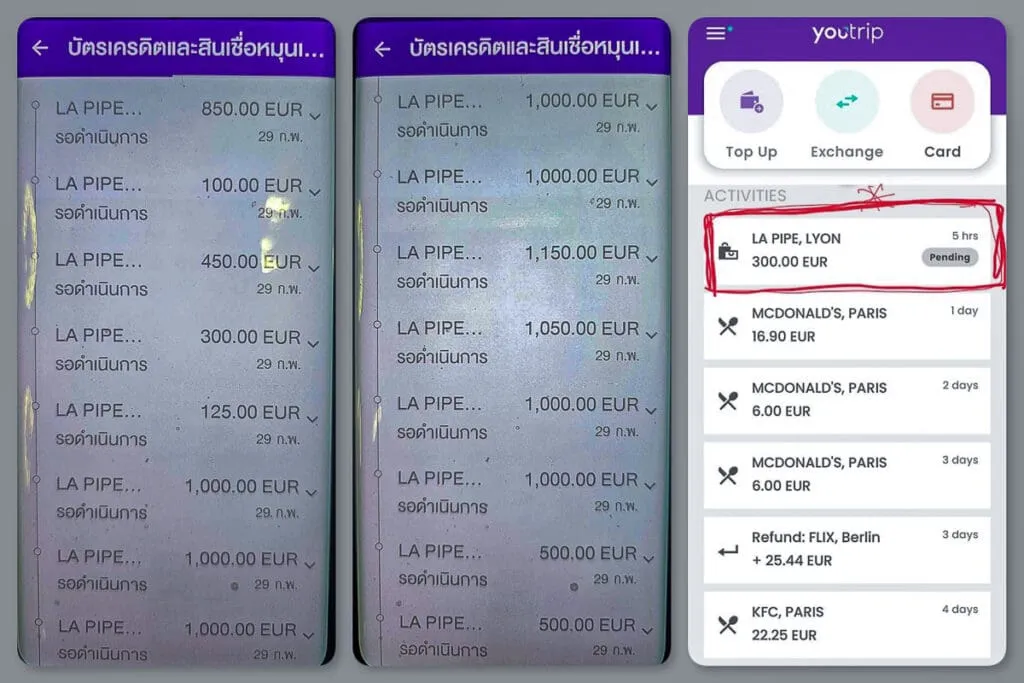
ตรงนี้จึงเป็นจุดที่ต้องติดตามกับธนาคารอย่างใกล้ชิดว่า รายการใดอยู่ระหว่างตรวจสอบ – อายัด รายการใดถูกเรียกเก็บ
ในกรณีของเรา หลังจากตรวจสอบกับธนาคารเกี่ยวกับยอดที่เกิดขึ้น ก็ได้รับคำตอบเหมือนเดิม ว่าเป็นรายการที่เราต้องรับผิดชอบ
เราไม่ยอมรับข้อสรุปดังกล่าว และเริ่มดำเนินการโต้แย้ง / ร้องเรียน พร้อมหลักฐานต่างๆ อย่างต่อเนื่อง จนสามารถจบเคสได้ในที่สุด เเต่ช่วงเวลานั้นเป็นความวุ่นวายและความเครียดทางจิตใจอย่างมาก ใครที่ไม่ได้ประสบด้วยตนเองคงยากที่จะเข้าใจ 😫
ประเด็นสำคัญที่เราเรียนรู้คือ
หากเรามีเหตุผลและหลักฐานชัดเจนว่ารายการนั้นไม่ได้เกิดจากเรา ก็ควรใช้กระบวนการโต้แย้งที่มีอยู่ให้ครบถ้วน เพราะประเด็นสำคัญของข้อพิพาทลักษณะนี้อยู่ที่ การพิสูจน์ข้อเท็จจริงของแต่ละรายการว่า
- ใครเป็นผู้ใช้บัตร
- รายการเกิดขึ้นอย่างไร
- มีการยืนยันตัวตนแบบใด และมีหลักฐานอะไรสนับสนุนบ้าง
นี่จึงเป็นอีกเหตุผลว่าทำไมการเก็บหลักฐานตั้งแต่นาทีแรกที่เกิดเหตุจึงสำคัญมาก
—
ประเด็นสำคัญของปัญหา
ในอดีตเคยมีคดีความเกี่ยวกับบัตรเครดิตที่ถูกขโมย-สูญหาย และถูกมิจฉาชีพนำไปใช้ เกิดขึ้นมามากมาย ด้วยรูปแบบและสาเหตุที่คล้ายๆ กัน (อ้างอิง: ข้อมูลและเรื่องราวจากในห้องกระทู้ของ เว็บพันทิปดอทคอม (Pantip.Com))
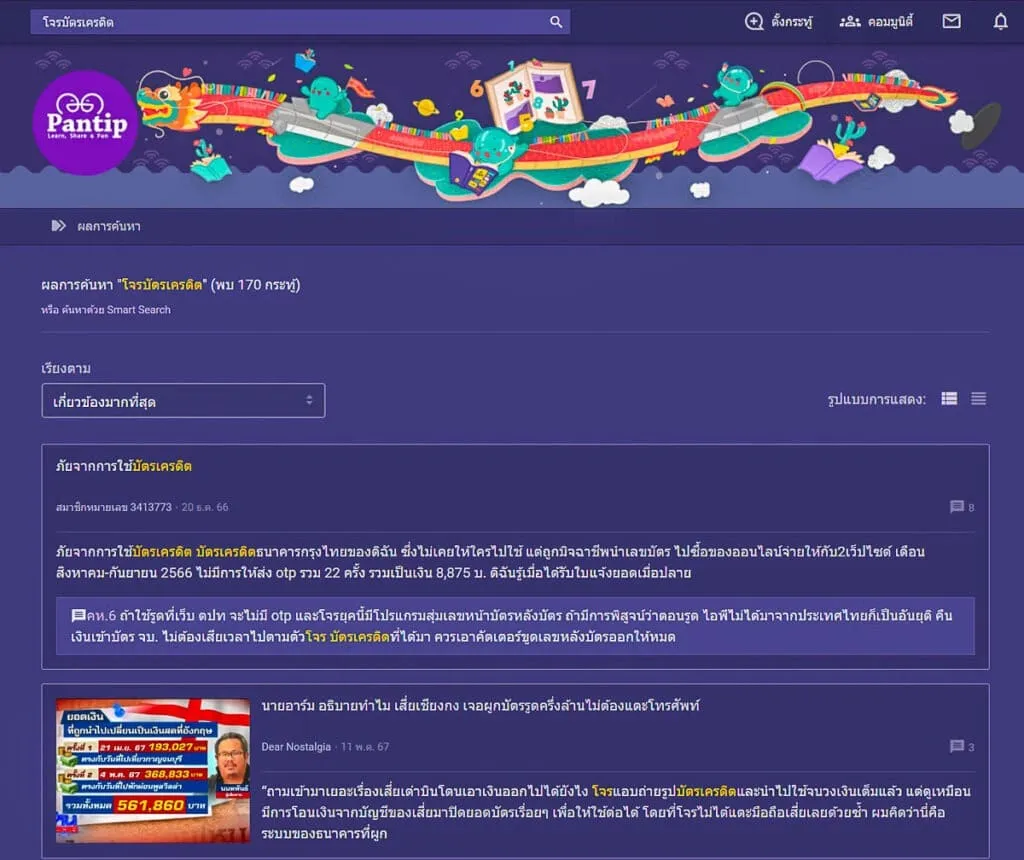
ที่น่าตกใจก็คือ แม้ว่าจะผ่านมาเป็นเวลานับสิบปี ก็ยังคงเกิดเหตุการณ์ในลักษณะเดียวกันแบบนี้ต่อเนื่องมาโดยตลอด ดูเหมือนว่ายังไม่มีการแก้ไขอย่างเป็นจริงเป็นจังจากผู้เกี่ยวข้องเท่าไรนัก มาตรฐานการจัดการกับเรื่องเหล่านี้ของธนาคารเจ้าของบัตรในประเทศไทยก็แตกต่างกันออกไป ปัจจุบันบางธนาคารมีระบบป้องกันและคุ้มครองลูกค้าอยู่ในระดับที่ดี (จากประสบการณ์ของเรา ได้แก่ KTC, KBank) แต่อีกหลายธนาคารก็ยังอยู่ในระดับที่สามารถทำให้ดีขึ้นได้ (กว่าที่เป็นอยู่)^^
ทาง ธนาคารเจ้าของบัตร มักจะอ้างอิงโดยใช้เงื่อนไขว่า “ยอดเงินค่าเสียหายที่เกิดขึ้นก่อนการแจ้งอายัดบัตร เป็นความรับผิดชอบของเจ้าของบัตร” (ซึ่งไม่เป็นธรรมกับผู้บริโภคนัก – แต่ระบุอยู่ในหนังสือยินยอมตอนเซ็นชื่อรับบัตรเครดิต)
เป็นที่เข้าใจได้ว่าถ้าทางธนาคารไม่มีเงื่อนไขอันนี้ไว้ ก็อาจมีโอกาสตกเป็นเหยื่อของการใช้บัตรจากผู้ที่มีเจตนาไม่สุจริต เช่น เอาไปใช้จ่ายจริงแต่ภายหลังมาแจ้งว่าบัตรถูกขโมย-ถูกใช้โดยมิจฉาชีพและปฏิเสธการจ่ายยอดหนี้ที่เกิดขึ้น
ส่วน ผู้บริโภคเจ้าของบัตรเครดิต ก็ยึดหลักการและข้อเท็จจริงว่า ถ้าตนเองไม่ได้เป็นผู้ใช้บัตร เช่น บัตรถูกขโมยและถูกมิจฉาชีพนำไปใช้ (มักจะเป็นเงินจำนวนมากเสมอ) ก็เป็นการไม่ถูกต้องและไม่ยุติธรรมที่จะต้องตกเป็นรับผิดชอบในการจ่ายยอดหนี้ที่เกิดขึ้นนี้
ฉะนั้น การต้องพิสูจน์ทราบถึงข้อเท็จจริง ว่าบัตรถูกขโมยและถูกนำไปใช้โดยมิจฉาชีพ หรือถูกใช้โดยเจ้าของบัตรที่มีเจตนาทุจริต น่าจะเป็นบรรทัดฐาน-แนวทางซึ่งต้องนำมาใช้ในการแก้ปัญหาที่เกิดขึ้นนี้มากกว่า
—
เมื่อเราตัดสินใจสู้
เมื่อไม่สามารถตกลงกับธนาคารได้ ผู้ถือบัตรแต่ละคนย่อมมีทางเลือกแตกต่างกัน
บางคนอาจตัดสินใจชำระยอดที่เป็นปัญหาเพื่อยุติเรื่อง โดยเฉพาะหากยอดเงินไม่มากและไม่ต้องการเสียเวลาในการดำเนินการต่อ
แต่สำหรับบางกรณี ความเสียหายอาจอยู่ในระดับหลายหมื่นหรือหลายแสนบาท จนไม่สามารถปล่อยผ่านได้
หรือแม้ยอดเงินจะไม่สูง บางคนก็เลือกดำเนินเรื่องต่อเพราะต้องการรักษาสิทธิของตัวเอง
สิ่งสำคัญคือ ต้องเก็บหลักฐานทุกอย่างไว้ให้ครบ ทั้งอีเมล เลขเคส เอกสารแจ้งความ Screenshot ใบแจ้งยอด วันที่ติดต่อ และคำตอบจากธนาคาร
นอกจากการโต้แย้งกับทางธนาคารเพื่อ อธิบายและพิสูจน์ว่าเรามิได้เป็นผู้ใช้จ่ายในยอดที่มีปัญหาแล้ว (แนะนำว่าให้ใช้ทางอีเมลด้วยทุกครั้ง) ต่อไปนี้คือสิ่งที่เราสามารถทำได้ เพื่อเรียกร้องความยุติธรรมในฐานะผู้บริโภค:
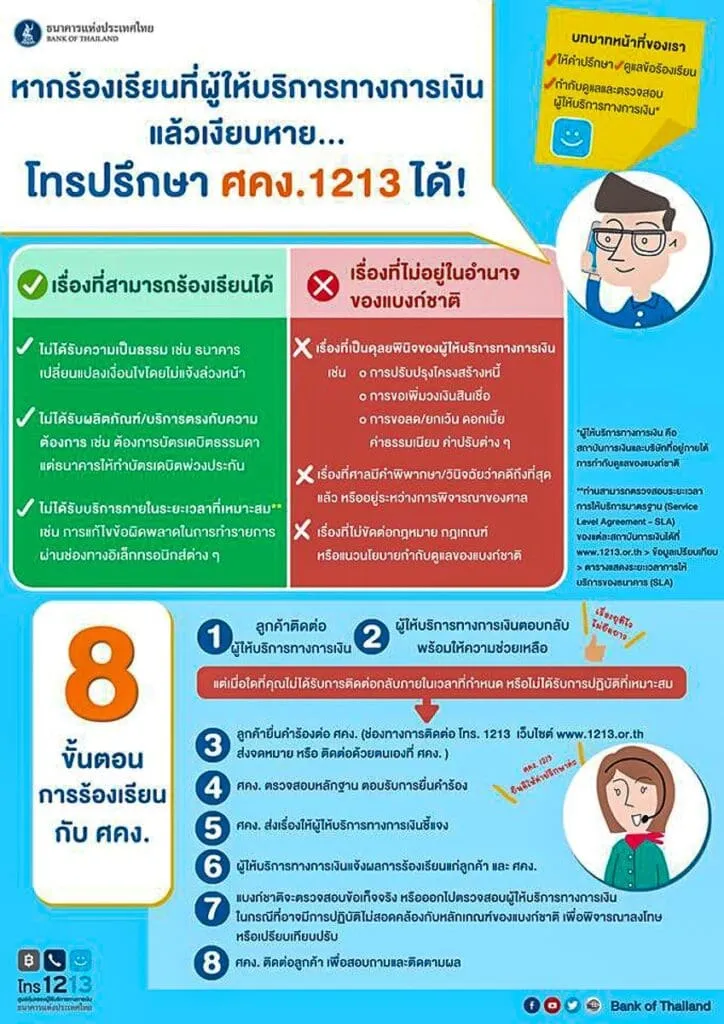
1\. ส่งหนังสือร้องเรียนไปยัง ศูนย์คุ้มครองผู้ใช้บริการทางการเงิน (ศคง.) ธนาคารแห่งประเทศไทย โดยทางศูนย์ฯ จะทำหน้าที่ประสานงานระหว่างผู้ร้องเรียนและสถาบันการเงินหรือผู้ประกอบธุรกิจภายใต้การกำกับดูแลของ ธปท. ตลอดจนติดตามความคืบหน้าของเรื่องร้องเรียนนั้น สามารถยื่นเรื่องร้องเรียนได้ ทางออนไลน์ หรือด้วยตนเอง
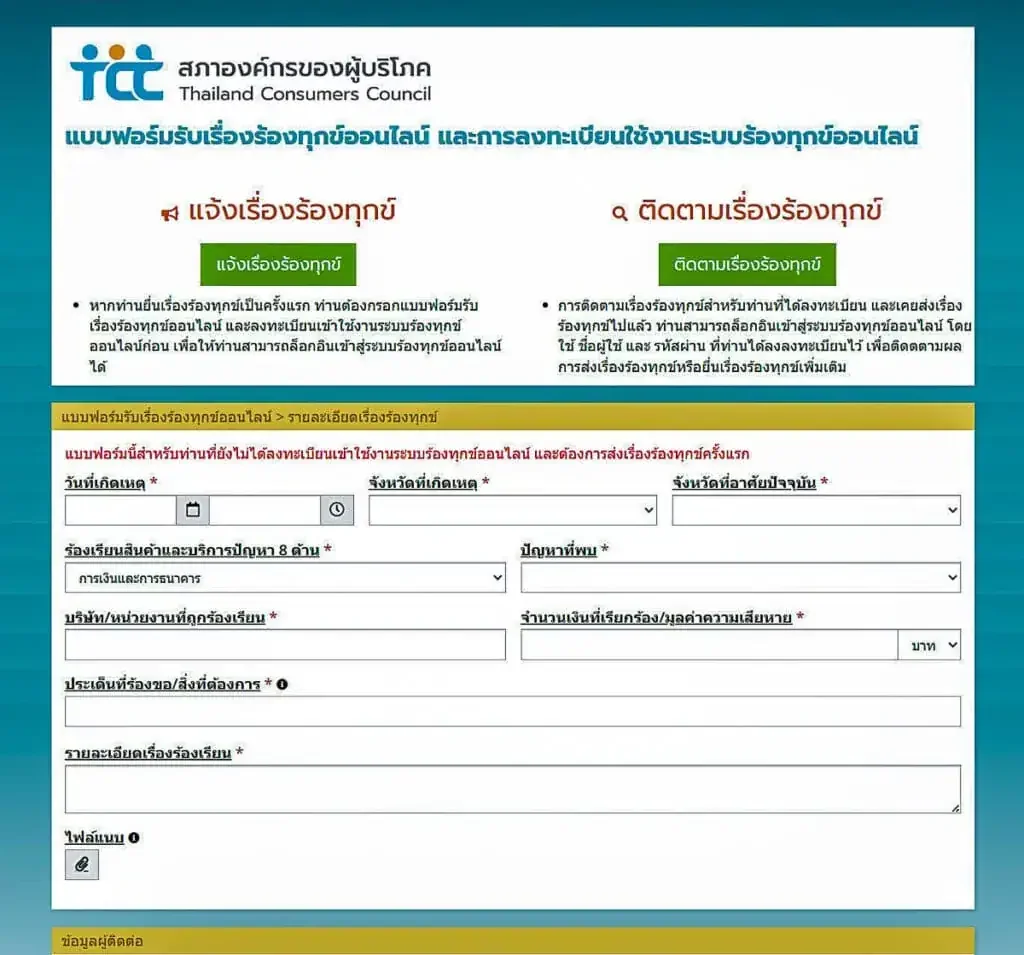
2\. ส่งหนังสือร้องเรียนไปยัง สภาองค์กรของผู้บริโภค โดยการกรอกข้อมูลเรื่องร้องเรียน ทางออนไลน์ ที่เว็บไซต์ของสภาองค์กรฯ
ในขณะที่บางบัตร เช่น บัตรเครดิต KTC ของธนาคารกรุงไทย ถ้ามียอดที่เราแจ้งอายัด-ขอตรวจสอบ-ปฏิเสธการใช้ ยอดเงินเหล่านั้นจะถูกกันออกไป ไม่แสดงให้เห็นในรายการใช้จ่ายของเรา ซึ่งน่าจะเป็นสิ่งถูกต้องมากกว่า
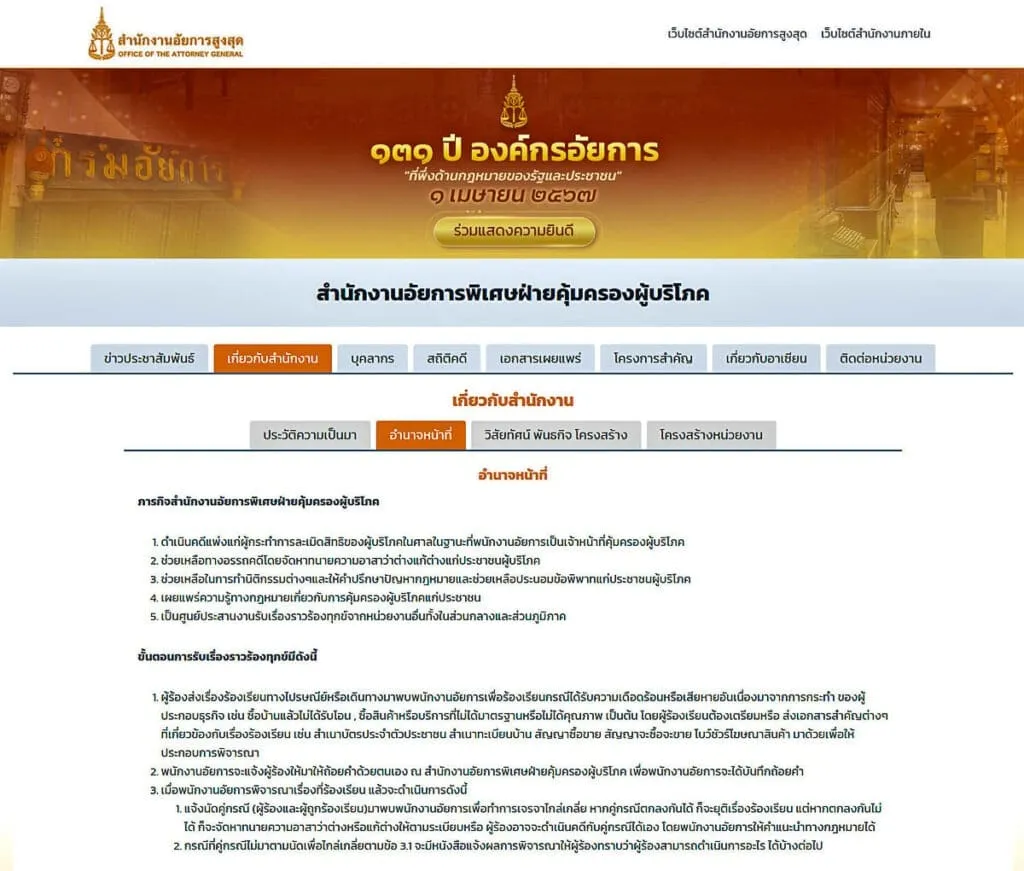
3\. กรณีที่เรื่องราวมีการฟ้องร้องถึงชั้นศาล สามารถติดต่อขอคำปรึกษาและช่วยเหลือได้ที่ สำนักงานอัยการพิเศษฝ่ายคุ้มครองผู้บริโภค อาคารถนนรัชดาภิเษก เขตจตุจักร กรุงเทพมหานคร โดยไปให้ถ้อยคำด้วยตนเอง เพื่อพนักงานอัยการจะได้บันทึกถ้อยคำ และพิจารณาเรื่องที่ร้องเรียน หลังจากนั้นจะดำเนินการแจ้งนัดคู่กรณี (ผู้ร้องและผู้ถูกร้องเรียน) ให้มาพบพนักงานอัยการเพื่อทำการเจรจาไกล่เกลี่ย หากคู่กรณีตกลงกันได้ ก็จะยุติเรื่องร้องเรียน แต่หากตกลงกันไม่ได้ ก็จะจัดหาทนายความอาสาว่าต่างหรือแก้ต่างให้ตามระเบียบ หรือผู้ร้องอาจจะดำเนินคดีกับคู่กรณีได้เอง โดยพนักงานอัยการให้คำแนะนำทางกฎหมายก็ได้
4\. ห้องกระทู้ของ เว็บพันทิปดอทคอม เป็นอีกหนึ่งช่องทางที่สามารถไปค้นหาข้อมูลที่เกี่ยวกับคดีร้องเรียน-ต่อสู้ระหว่างธนาคารและผู้บริโภคในเรื่องบัตรเครดิตได้ มีตัวอย่างเคสที่เคยเกิดขึ้นในอดีต ตลอดจนผลของการวินิจฉัย-ตัดสินของศาลให้อ่านมากมาย เราเชื่อว่าธนาคารต่างๆน่าจะมีการมอนิเตอร์ข่าวสารที่เกี่ยวข้อง, พาดพิง หรืออาจกระทบต่อภาพลักษณ์ขององค์กรในเว็บนี้ด้วยเช่นกัน
บางครั้งการไปเปิดประเด็นเรื่องของเราในนั้นก็อาจเป็นอีกหนึ่งช่องทางที่สามารถสะท้อนเสียงเล็กๆของเราไปยังธนาคารได้ด้วยเช่นกัน
เคสของเราที่เคยเขียนรายละเอียดไว้ใน Pantip: แชร์ประสบการณ์ที่ได้รับจากธนาคารเจ้าของบัตรเครดิต เมื่อได้รับแจ้งว่าบัตรหายในต่างประเทศ
—
บทสรุป
ข้อพิพาทเกี่ยวกับบัตรเครดิตสูญหาย ถูกขโมย และถูกนำไปใช้โดยบุคคลอื่น ไม่ใช่เรื่องใหม่ ที่ผ่านมาเคยมีผู้บริโภคแชร์ประสบการณ์ลักษณะนี้ไว้จำนวนมาก ทั้งในโซเชียลมีเดีย และช่องทางออนไลน์อื่นๆ เช่น Pantip.Com มานานนับสิบปี
จากข้อมูลที่อ่านพบ ผลลัพธ์ของเคสแบบนี้มีทั้งที่แบบเคลียร์กับทางธนาคารได้ และตกลงกันไม่ได้จนต้องไปต่อสู้กันในชั้นศาล ซึ่งผลการตัดสินคดีก็มีทั้งแบบลูกหนี้ชนะ ธนาคารชนะ หรือแบบรับความเสียหายกันคนละครึ่ง
เรามองเห็นว่ายังมีช่องว่างและโอกาสอีกมาก ในการแก้ไขปัญหาบัตรเครดิตให้มีประสิทธิภาพและเป็นธรรม ทั้งกับผู้บริโภคและธนาคารเจ้าของบัตร เเต่ดูเหมือนปัญหานี้ยังไม่ได้รับการเหลียวแลเท่าที่ควร ทำให้ผู้เสียหายต้องเป็นฝ่ายดิ้นรนต่อสู้กับธนาคารเจ้าของบัตรเองเป็นส่วนใหญ่
ในฐานะนักเดินทางธรรมดาคนหนึ่ง เราคงไม่สามารถทำอะไรได้มากไปกว่า การเรียนรู้จากเหตุการณ์ เตรียมตัวให้ดีกว่าเดิม และแบ่งปันประสบการณ์ ให้คนอื่นไม่ต้องเจ็บตัวแบบเดียวกัน
เราขอเป็นเสียงสะท้อนจากในมุมของผู้บริโภคตัวเล็กๆ ที่เคยผ่านประสบการณ์แบบนี้มาแล้ว ถ้าบทความนี้ช่วยให้นักเดินทางสักคนหนึ่งล็อกบัตรได้เร็วขึ้น แบ่งบัตรออกจากกระเป๋าสตางค์ก่อนเดินทาง หรือรู้ว่าต้องเก็บหลักฐานอะไรเมื่อตกเป็นเหยื่อ
ประสบการณ์ราคาแพงของเราครั้งนี้ก็คงไม่เสียเปล่าเสียทีเดียว 😎
\O.O/
Leave a Reply