สมัยก่อนทุกครั้งที่เริ่มวางแผนทริป เรื่องที่เรามักยุ่งยากใจเป็นอันดับต้นๆ คือ “แล้วจะจัดการเรื่องเงินยังไง” ตั๋วเครื่องบินจองแล้ว ที่พักจองแล้ว แต่พอถึงเรื่องค่าใช้จ่าย ก็ต้องเริ่มคิดว่าควรเตรียมเงินสดไปเท่าไร แลกเงินไปเท่าไร เตรียมบัตรเครดิตใบไหนไปดี ฯลฯ
ปัจจุบันตัวช่วยที่นักท่องเที่ยวไทยนิยมใช้กันเป็นประจำคือ บัตรเดินทาง (Travel Card) ที่ไม่เพียงแต่แก้ปัญหาการพกเงินสดมากเกินไป แต่ยังช่วยควบคุมงบประมาณและลดความเสี่ยงจากอัตราแลกเปลี่ยนที่ผันผวนได้อย่างมีประสิทธิภาพ
ในปี 2026 นี้ ตัวเลือกบัตรเดินทางมีมากขึ้นกว่าเมื่อก่อนมาก เราจะพาไปทบทวนวิธีเลือกและใช้งานให้คุ้มที่สุดก่อนออกเดินทางกัน
หลักการทำงานของ Travel Card ที่ทุกคนต้องเข้าใจ
Travel Card คือบัตรประเภทพรีเพด (Prepaid Card) ที่เราสามารถโหลดเงินเข้าไปเก็บไว้ล่วงหน้าได้หลายสกุลเงินในใบเดียว เมื่อไปใช้ที่ต่างประเทศ ระบบจะหักเงินจากสกุลเงินนั้นโดยตรงโดยไม่ต้องผ่านขั้นตอนแปลงเงินซ้ำซ้อน
หลักการทำงานหลักๆ มี 3 ข้อหลัก คือ
- แลกสกุลเงินต่างๆ เก็บไว้ในบัตรได้ล่วงหน้า ในจังหวะที่อัตราแลกเปลี่ยนดีตามที่เราต้องการ
- ใช้จ่ายผ่านชิปการ์ด สแกนจ่ายแบบไร้สาย หรือถอนเงินสดจากตู้ ATM ในต่างประเทศได้ตามวงเงินที่โหลดไว้ ซึ่งส่วนใหญ่อิงกับระบบชำระเงินของค่าย Visa / Mastercard ทำให้ใช้ได้ทั่วโลกในเกือบทุกประเทศ
- สามารถตรวจสอบยอดเงินที่เหลือ ดูประวัติการใช้จ่าย และจัดการทุกอย่างผ่านแอปพลิเคชันได้ทันที ไม่ต้องรอใบแจ้งยอดรายเดือน
Travel Card ส่วนใหญ่ในปี 2026 ไม่มีค่าธรรมเนียมการแปลงสกุลเงินเพิ่มเติม ซึ่งแตกต่างจากบัตรเครดิตทั่วไปที่มักจะเรียกเก็บค่าธรรมเนียม 2-3% จากการใช้จ่ายในต่างประเทศ
นอกจากนี้ ปัจจุบันหลายธนาคารเริ่มให้บริการ บัตร Debit Travel Card ซึ่งเราไม่ต้องแลกสกุลเงินต่างประเทศไว้ก่อน เมื่อมีการใช้จ่ายที่ต่างประเทศ ระบบจะตัดเป็นเงินบาทตามอัตราแลกเปลี่ยนของวันนั้นโดยอัตโนมัติ ซึ่งถือเป็นอีกทางเลือกที่ยืดหยุ่นสำหรับคนที่ไม่อยากแลกเงินไว้ล่วงหน้า
แต่ก็มีบางประเทศที่มีข้อจำกัดเป็นพิเศษ เช่น ประเทศจีน ซึ่งระบบชำระเงินส่วนใหญ่ในประเทศนี้ถูกครอบครองโดยแอปพลิเคชันในท้องถิ่นอย่าง Alipay และ WeChat Pay ทำให้บัตร Visa / Mastercard จากต่างประเทศไม่สามารถใช้งานได้ทุกร้านค้า
แม้ว่าปัจจุบันร้านค้าใหญ่ๆ โรงแรมระดับ 4-5 ดาว และห้างสรรพสินค้าในเมืองใหญ่จะเริ่มยอมรับบัตรสากล แต่ร้านอาหารท้องถิ่น ร้านขายของขนาดเล็ก และพื้นที่ชนบทส่วนใหญ่ยังไม่รองรับ ทำให้นักท่องเที่ยวต้องศึกษาวิธีเชื่อมต่อ Travel Card เข้ากับแอปจ่ายเงินท้องถิ่นเอาไว้ หรือเตรียมเงินสดสำรองไว้เป็นกรณีพิเศษก่อนเดินทาง
แลกสกุลเงินไว้ล่วงหน้า หรือใช้ Debit Travel Card ดี ???
นี่คือคำถามคลาสสิกที่นักท่องเที่ยวถกเถียงกันมากที่สุด สองวิธีนี้ไม่มีอันไหนดีที่สุดสำหรับทุกคน เพราะขึ้นอยู่กับสไตล์และความต้องการของเราด้วย มาดูข้อดีข้อเสียของแต่ละทางเลือกกัน
แลกสกุลเงินไว้ล่วงหน้า (Lock Rate)
- ✅ ข้อดี: เราสามารถจับจังหวะอัตราแลกเปลี่ยนที่ดีมากๆ แลกเงินเก็บไว้ได้ทันที ไม่ต้องกังวลว่าวันออกเดินทางอัตราจะพุ่งสูงขึ้น เหมาะกับคนที่วางแผนทริปล่วงหน้านานและอยากควบคุมงบประมาณแบบตายตัว
- ❌ ข้อเสีย: ถ้าอัตราแลกเปลี่ยนหลังจากนั้นดีขึ้นกว่าที่แลกไว้ เราจะไม่ได้ประโยชน์จากจุดนั้น และถ้าเราใช้เงินไม่หมด ก็อาจต้องเสียค่าธรรมเนียมแลกคืนกลับเป็นเงินบาท
ใช้ Debit Travel Card (แลกเงินตอนใช้จ่าย)
- ✅ ข้อดี: ระบบจะแลกเงินให้เราอัตโนมัติในอัตราที่เป็นธรรมในวันที่ใช้จ่าย ถ้าอัตราดีตอนที่เราซื้อของ เราก็จะได้สิทธิประโยชน์ทันที ไม่ต้องแลกเงินไว้ล่วงหน้าให้เสี่ยง
- ❌ ข้อเสีย: เราไม่สามารถควบคุมอัตราแลกเปลี่ยนล่วงหน้าได้ ถ้าช่วงที่เที่ยวอัตราพุ่งขึ้นมาก ค่าใช้จ่ายทั้งหมดของเราอาจสูงขึ้นโดยไม่ได้ตั้งใจ
คำแนะนำ: ถ้าทริปของเราใช้เงินจำนวนมาก หรือเห็นอัตราแลกเปลี่ยนดีมากๆ แนะนำให้แลกเก็บไว้ล่วงหน้าบางส่วน ส่วนที่เหลือปล่อยให้ Debit Travel Card จัดการแบบยืดหยุ่น จะได้สมดุลที่สุด
บัตร Travel Card ที่คนไทยใช้กันในปี 2026
สรุปแบบเร็วๆ ก่อน (ดูรายละเอียดในตารางด้านล่างนะครับ)
YouTrip (KBank)
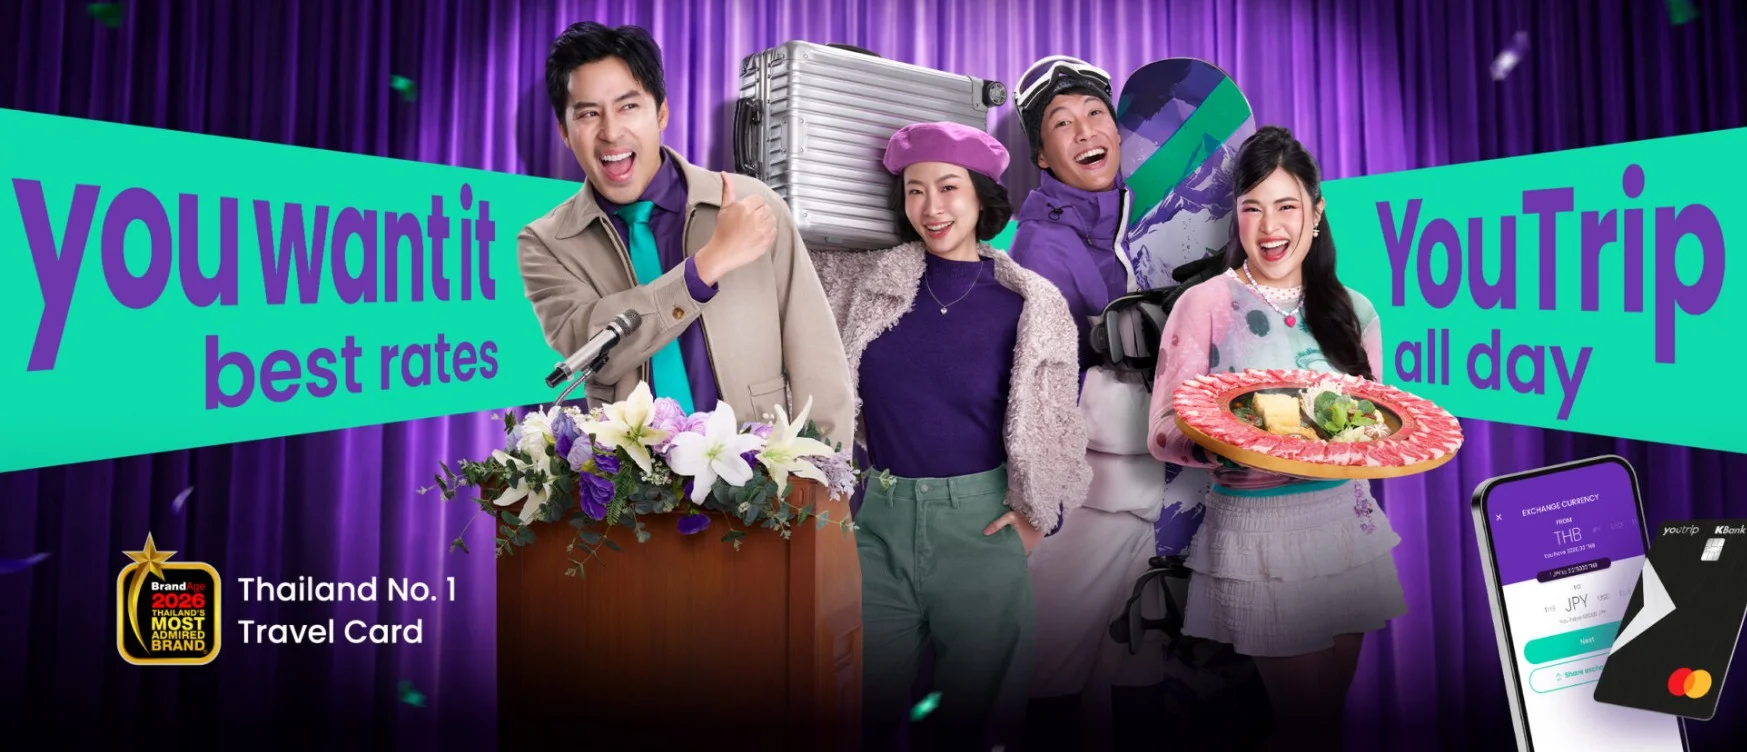
เป็นตัวที่นักท่องเที่ยวไทยรู้จักกันมากที่สุด เป็น Prepaid Mastercard อายุบัตร 5 ปี สมัครและจัดการผ่านแอป ไม่ต้องเข้าสาขา ข้อควรระวังคือวงเงินกดเงินสด ข้อมูลที่เจอระบุว่าถอนที่ ATM ต่างประเทศได้ไม่เกิน 50,000 บาทต่อเดือน ถ้าทริปที่ต้องใช้เงินสดเยอะต้องคำนวณตรงนี้ไว้
Planet SCB
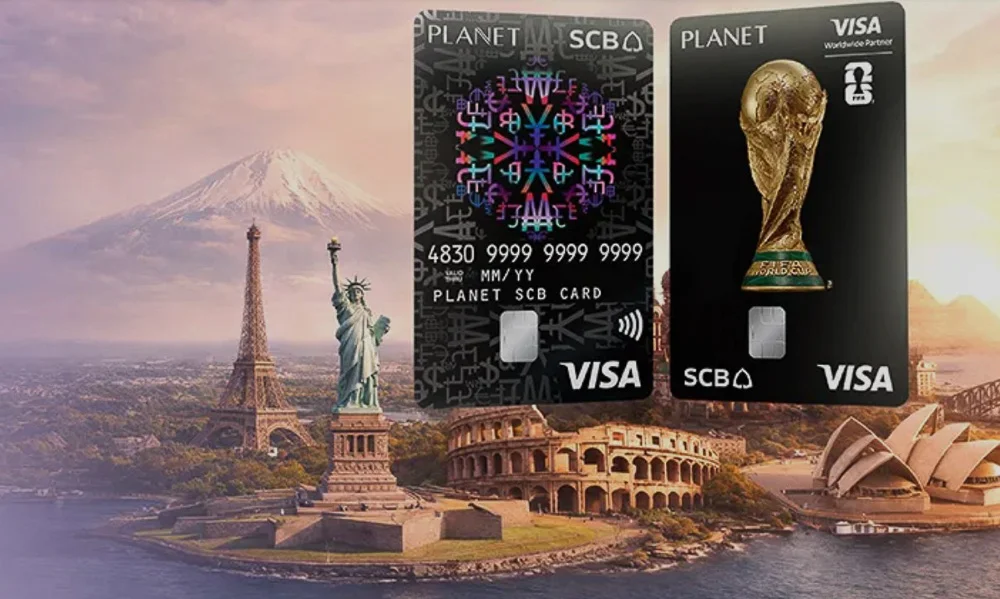
เป็น Visa ใช้จ่ายได้สูงสุด 500,000 บาทต่อวัน วงเงินกดเงินสดสูงกว่า YouTrip พอสมควร แลกเงินผ่าน SCB EASY ใครใช้ SCB เป็นแอปหลักอยู่แล้วจะสะดวก
Krungthai Travel Platinum
แลกล่วงหน้าได้ถึง 20 สกุล รวมทั้ง CNY, KRW, JPY, EUR, GBP ถ้าทริปเดียวผ่านหลายประเทศตัวนี้ได้เปรียบเรื่องจำนวนสกุลเงิน ส่วนค่ารายปีมีหลายตัวเลขที่ไม่ตรงกัน ต้องเปิดเว็บธนาคารเช็คอีกที
Krungsri Boarding Card
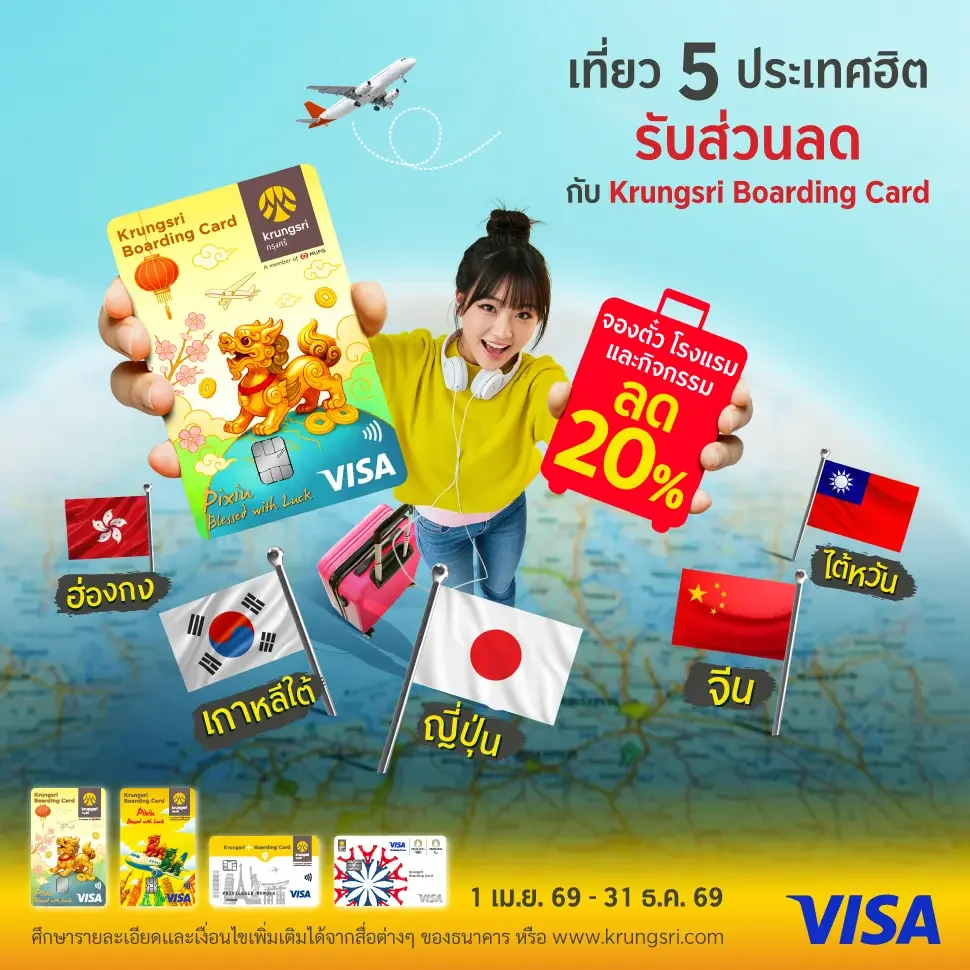
บัตรเดินทาง Krungsri Boarding Card สมัครและจัดการผ่าน Krungsri app
- แลกเก็บล่วงหน้าได้ 16 สกุล และตั้งซื้อเรทล่วงหน้าให้แลกอัตโนมัติได้ 3 รายการ
- ค่าสมัคร 150 บาท แต่ธนาคารระบุว่าฟรีถึง 31 ธันวาคม 2026 ไม่มีรายปี บัตรอายุ 5 ปี
- ถอนเงินสดที่ ATM ในไทยไม่ได้ ส่วน ATM ต่างประเทศคิดตามสกุลที่ถอน เช่น 350 เยน, 4 ดอลลาร์สหรัฐ, 3 ยูโร สกุลอื่น 100 บาท
- วงเงินใช้จ่ายตอนเริ่มใช้ครั้งแรกตั้งไว้ที่ 20,000 บาท ต้องปรับเองในแอป
- เพิ่มบัตรนี้ใน Alipay ได้ด้วย ซึ่งช่วยตอบเรื่องการใช้บัตรในจีน
KBank Journey (เดบิต)
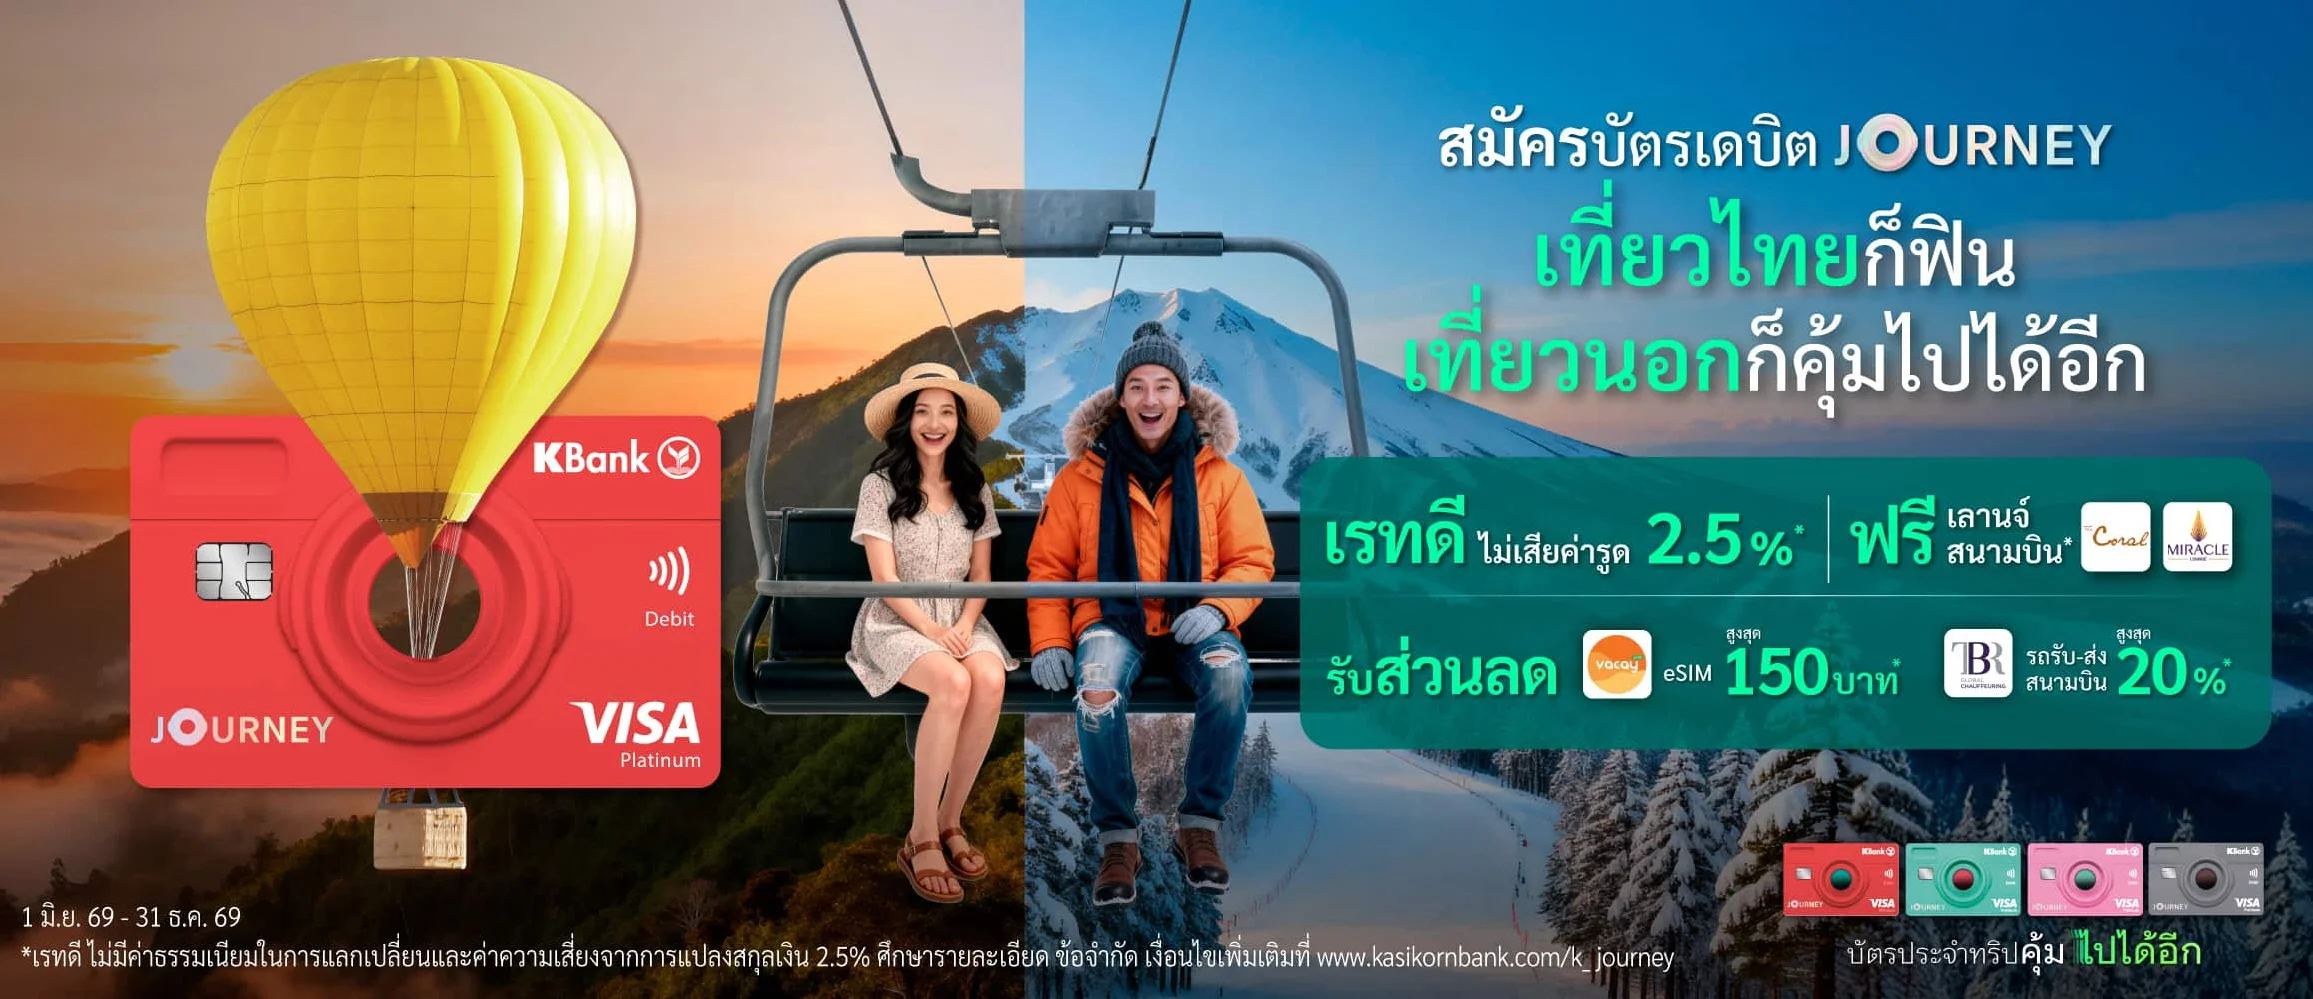
KBank Journey เป็นบัตรเดบิต ตัดตรงจากบัญชี ไม่ต้องแลกล่วงหน้า
- ค่ารายปีคือ 550 บาท ฟรีปีแรก
- ไม่ชาร์จ 2.5% เฉพาะรูดที่เครื่องต่างประเทศเป็นสกุลท้องถิ่น (กับออนไลน์หมวดท่องเที่ยว) ส่วนกด ATM ต่างประเทศยังโดน 2.5% และครั้งละ 100 บาท เหมือน MOVE
- สิทธิประโยชน์ห้องรับรองสนามบินปีละ 1 ครั้ง และประกัน AXA ฟรีสูงสุด 10 วัน ซึ่งต้องลงทะเบียนก่อนเดินทาง
KBank MOVE (เดบิต)
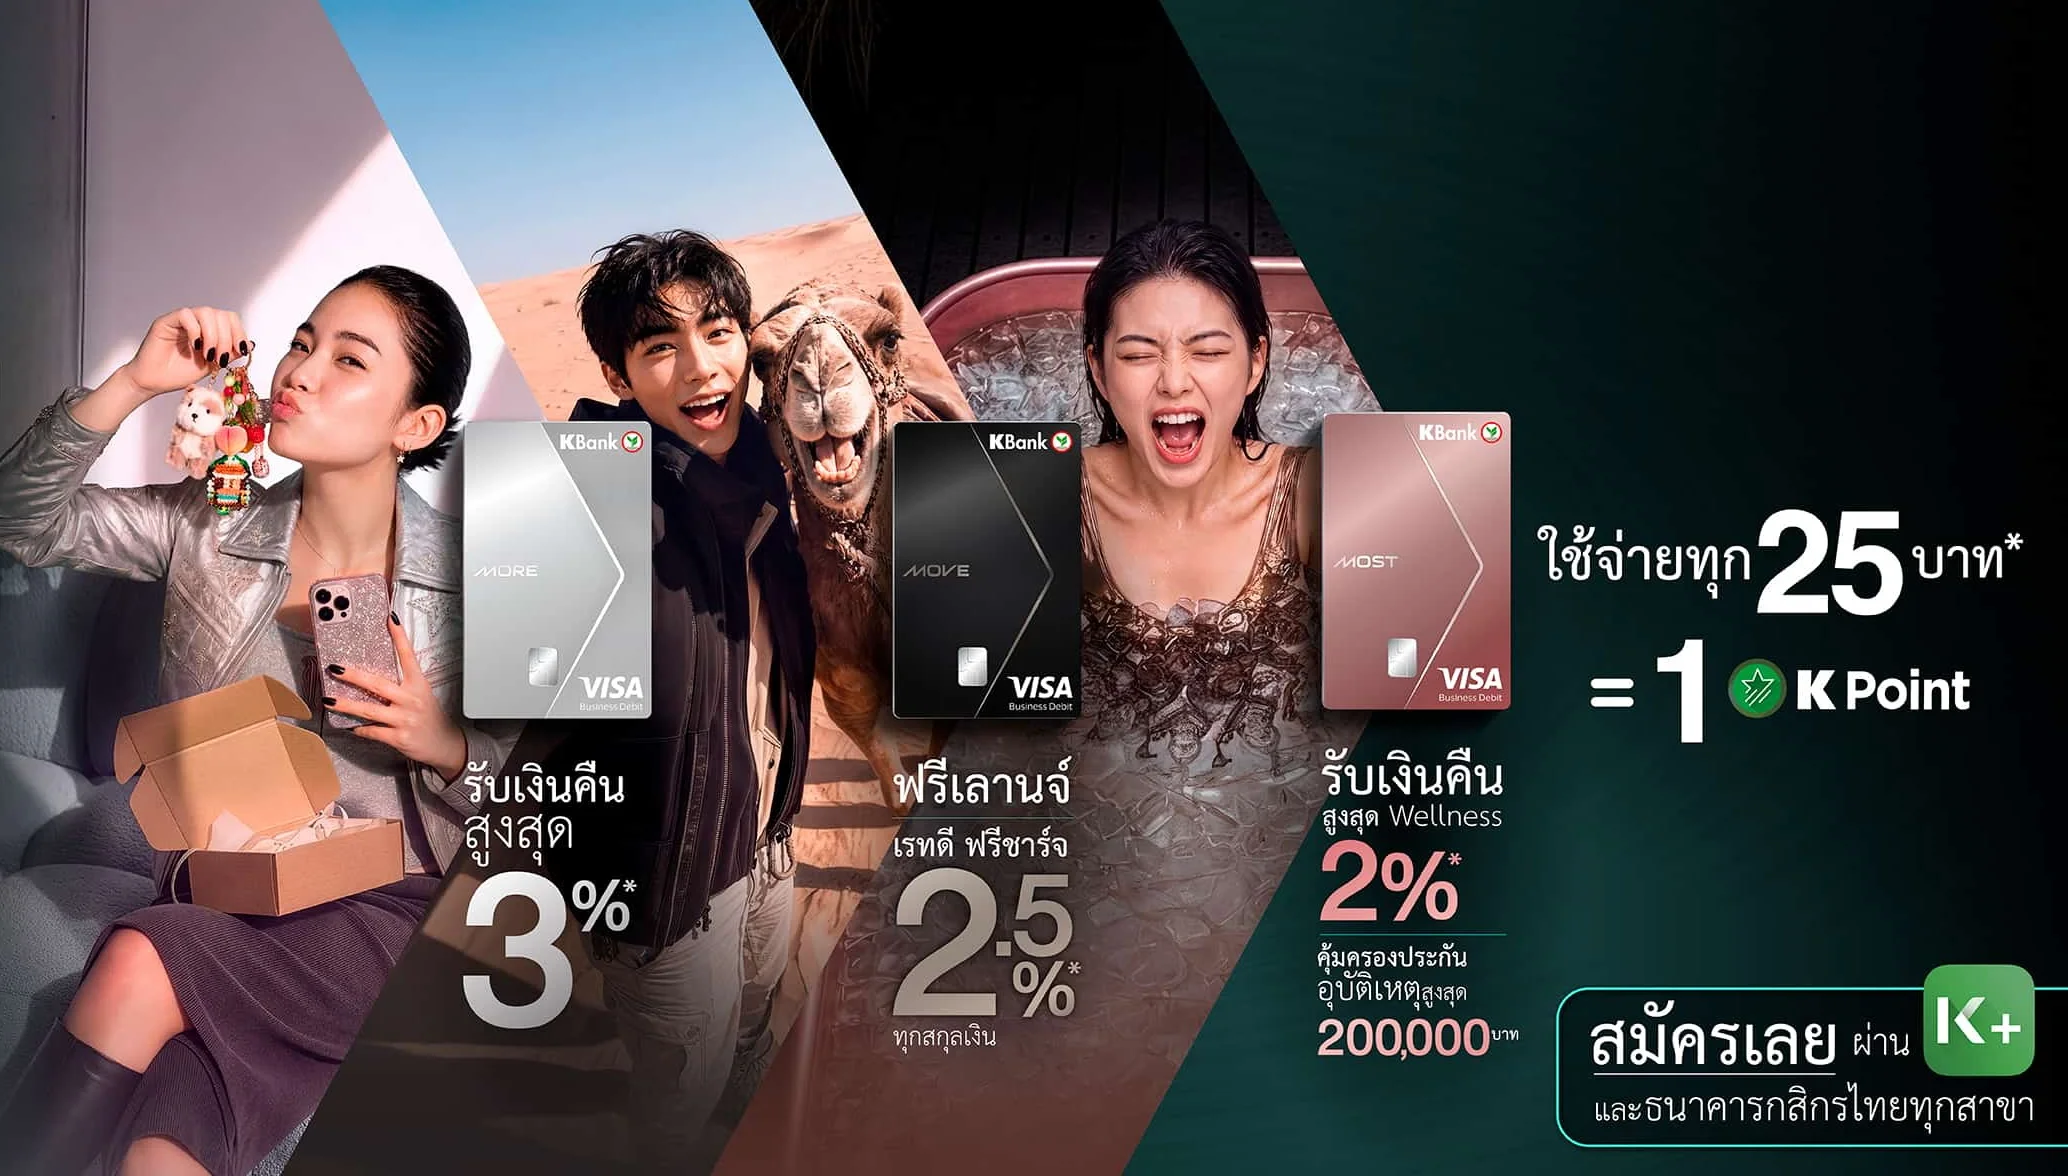
บัตรเดบิตของกสิกรที่เปิดตัวเมื่อปลายสิงหาคม 2026 ทำงานแบบเดียวกับ Journey คือตัดตรงจากบัญชี ไม่ต้องเติมเงินหรือแลกล่วงหน้า สมัครผ่าน K PLUS ได้เลย
ข้อที่ต้องอ่านดีๆ คือเรื่อง 2.5% ที่โฆษณาว่าไม่ชาร์จ ซึ่งใช้กับการรูดที่เครื่อง EDC ต่างประเทศเป็นสกุลเงินท้องถิ่น (กับออนไลน์หมวดท่องเที่ยว เช่น โรงแรม สายการบิน เป็นสกุลท้องถิ่น) เท่านั้น ถ้าช้อปออนไลน์ทั่วไปหรือกดเงินสดที่ ATM ต่างประเทศ ยังโดน 2.5% และ ATM ต่างประเทศเก็บอีกครั้งละ 100 บาท ทริปที่ต้องกดเงินสดเยอะ ใบนี้เลยไม่ใช่ตัวที่คุ้มที่สุด (บรรทัดเล็กๆ ที่ต้องอ่านก่อนสมัคร ^^)
ฟรีค่าธรรมเนียมแรกเข้า 599 บาท แต่ยังต้องเสียค่ารายปี 599 บาท
สิทธิประโยชน์ที่เกี่ยวกับการเดินทางของบัตรนี้มีสามอย่าง คือ
- ห้องรับรอง Miracle Lounge หรือ The Coral Lounge ปีละ 1 ครั้ง (ครั้งละไม่เกิน 2 ชั่วโมง ชื่อบนบัตรต้องตรงกับตั๋ว)
- ประกันการเดินทางต่างประเทศสูงสุด 100,000 บาท เมื่อใช้บัตรจ่ายค่าตั๋ว
- ส่วนลดรถรับ-ส่งสนามบินผ่าน Trip.com สูงสุด 500 บาท (โปรช่วง 25 สิงหาคม 2026 ถึง 31 กรกฎาคม 2027 จำกัดสิทธิ์ต่อเดือน)
ttb All Free (เดบิต)
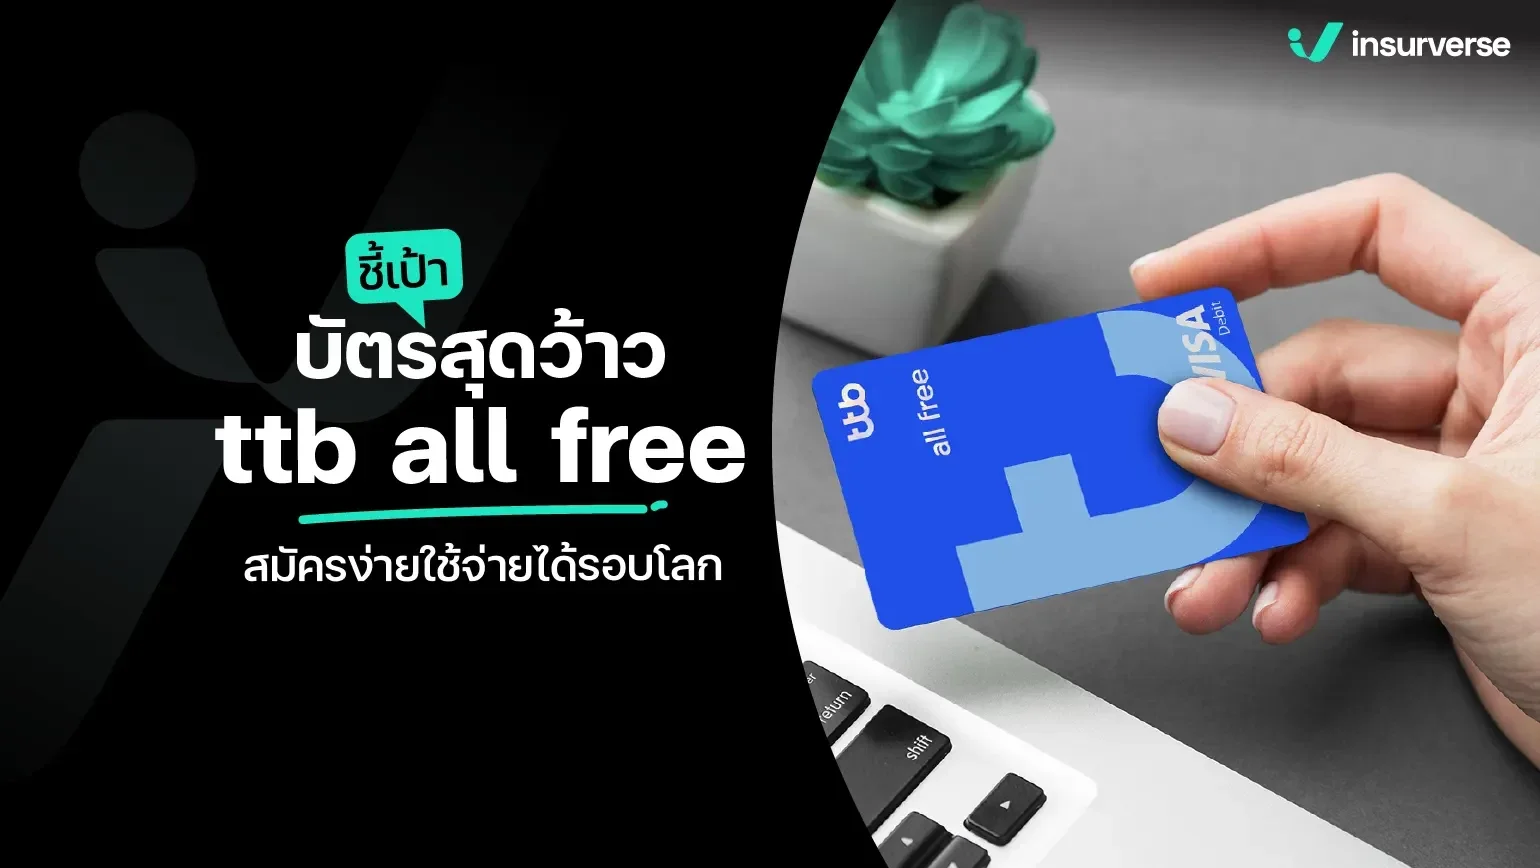
เป็นบัตรเดบิตของทีทีบีที่เปิดบัญชีออนไลน์และสมัครบัตรผ่านแอป ttb touch ได้ ตัดตรงจากบัญชีเหมือน Journey กับ MOVE ใช้ได้ทุกสกุลเงินที่ร้านรับ Visa ทางธนาคารระบุว่าไม่คิดค่าอัตราแลกเปลี่ยน 2.5% และกดเงินสดที่ ATM ต่างประเทศครั้งละ 75 บาท ซึ่งถูกกว่า 100 บาทที่หลายเจ้าเก็บอยู่ ถ้าทริปต้องกดเงินสดบ่อย ตัวนี้น่าเทียบไว้
📌 ควรตรวจสอบข้อมูลและเงื่อนไขล่าสุดกับธนาคารต้นสังกัดของบัตรอีกครั้ง
ตารางสรุปบัตรเดินทางของค่ายต่างๆ
| บัตร | ประเภทบัตร | จำนวนสกุลเงินที่รองรับ | จุดเด่น |
|---|---|---|---|
| YouTrip (KBank) | Prepaid Mastercard | ใช้จ่ายได้ 150 สกุลเงิน / แลกล่วงหน้าได้ 10 สกุล | ใช้จ่ายสกุลเงินมากที่สุดในตลาด สมัครง่ายผ่านแอป ไม่มีค่าธรรมเนียมแปลงสกุล 2.5% |
| Planet SCB | Prepaid Visa | แลกล่วงหน้าได้ 13 สกุลเงิน | ไม่มีค่าธรรมเนียมแปลงสกุล 2.5% |
| Krungthai Travel Platinum | Debit Travel Mastercard | แลกล่วงหน้าได้ 20 สกุลเงิน | จัดการทุกอย่างผ่านแอป Krungthai NEXT ได้สะดวก ส่วนลดห้องรับรองสนามบิน |
| Krungsri Boarding Card | Prepaid Visa | แลกล่วงหน้าได้ 16 สกุลเงิน | มีสิทธิประโยชน์เสริมเกี่ยวกับการเดินทางบ่อย เช่น ส่วนลดโรงแรมและประกันการเดินทางฟรี |
| KBank Journey | Debit Travel Card | ทุกสกุลเงินทั่วโลก | สิทธิประโยชน์เสริมเกี่ยวกับการเดินทาง เช่น ประกันการเดินทาง ห้องรับรองสนามบิน |
| KBank MOVE | Debit Visa Travel Card | ทุกสกุลเงินทั่วโลก | สิทธิประโยชน์เสริมเกี่ยวกับการเดินทาง เช่น ประกันการเดินทาง ห้องรับรองสนามบิน |
| ttb All Free | Debit Visa Travel Card | ทุกสกุลเงินทั่วโลก | ไม่คิดค่าอัตราแลกเปลี่ยน 2.5% และกดเงินสดที่ ATM ต่างประเทศครั้งละ 75 บาท |
วิธีเลือกบัตรเดินทางให้คุ้มที่สุดสำหรับทริปของเรา
ไม่มีบัตรเดินทางใบเดียวที่ดีที่สุดสำหรับทุกคน เราควรเลือกตามลักษณะการเดินทางของตัวเอง โดยดูเกณฑ์สำคัญ 4 ข้อนี้:
- จำนวนสกุลเงินที่รองรับ
ตรวจสอบว่าบัตรที่เลือกใช้ รองรับกี่สกุลเงิน โดยเฉพาะอย่างยิ่ง รองรับสกุลเงินของประเทศที่เราจะเดินทางไปด้วยหรือเปล่า - ค่าธรรมเนียมที่ซ่อนอยู่
อ่านรายละเอียดให้ดีก่อนสมัคร เช่น ค่าธรรมเนียมการออกบัตร ค่าธรรมเนียมการถอนเงินสดในต่างประเทศ ค่าธรรมเนียมการแลกเปลี่ยน และค่าธรรมเนียมการไม่ใช้งานบัตรนานๆ บางบัตรดูเหมือนไม่มีค่าธรรมเนียม แต่เมื่อถอนเงินสดกลับเรียกเก็บค่าธรรมเนียมสูงถึง 150 บาทต่อครั้ง - ช่องทางการเติมเงินและการใช้งาน
ปัจจุบันบัตรเดินทางที่ดีควรสามารถจัดการทุกอย่างผ่านแอปมือถือได้ ตั้งแต่เติมเงิน สลับสกุลเงิน ตรวจสอบยอด ไปจนถึงอายัดบัตรถ้าหาย ไม่ต้องโทรหาคอลเซ็นเตอร์ให้เสียเวลาเมื่ออยู่ต่างประเทศ - สิทธิประโยชน์พิเศษเพิ่มเติม
บัตรเดินทางของแต่ละธนาคาร มักมีโปรโมชั่นเพิ่มสิทธิประโยชน์พิเศษ เช่น ส่วนลดที่ร้านอาหารในต่างประเทศ ประกันการเดินทางฟรีเมื่อใช้บัตรจองตั๋วเครื่องบิน หรือสิทธิ์เข้าห้องรับรองพิเศษที่สนามบิน ฯลฯ (อย่าลืมตรวจดูวันหมดเขตโปรโมชั่นด้วย)
ใช้ Travel Card ยังไงให้ทริปราบรื่น ไม่มีปัญหา
แม้จะมีบัตรเดินทางดีแค่ไหน ถ้าใช้ผิดวิธี ก็อาจเกิดปัญหาได้ระหว่างทาง เรามีเคล็ดลับ 5 ข้อที่จะช่วยให้ทริปของเราราบรื่น
- ทดสอบใช้งานก่อนออกเดินทาง
หลังจากได้รับบัตรแล้ว ให้เติมเงินจำนวนน้อยๆ แล้วลองใช้จ่ายที่ร้านใกล้บ้าน หรือลองถอนเงินจากตู้ ATM ในไทยก่อน เพื่อให้แน่ใจว่าบัตรทำงานได้ปกติ ไม่ใช่ไปถึงต่างประเทศแล้วบัตรใช้ไม่ได้
- พกบัตรสำรอง
บางครั้งร้านค้าในต่างประเทศอาจไม่รับบัตรประเภทนี้ เครือข่ายขัดข้อง หรือบัตรหาย เราควรมีบัตรเดินทางอีกใบหนึ่งหรือบัตรเครดิตสำรอง เก็บไว้คนละเเห่งกัน
- พกเงินสดสำรอง
พกเงินสดสกุลเงินท้องถิ่น สำหรับตลาดสด รถสาธารณะ ห้องน้ำสาธารณะ จิปาถะ ฯลฯ
- ตั้งการแจ้งเตือนผ่านแอป
เปิดการแจ้งเตือนทุกครั้งที่มีการใช้จ่าย เพื่อเราจะได้รู้ทันทีถ้ามีธุรกรรมที่ผิดปกติ และสามารถอายัดบัตรได้ทันที ก่อนที่จะมีปัญหาใหญ่
- วางแผนการแลกเงินให้พอดีกับทริป
อย่าแลกสกุลเงินใดๆ เกินความจำเป็นมากจนเกินไป เพราะถ้าใช้ไม่หมด เราอาจต้องเสียค่าธรรมเนียมในการแลกคืน กะประมาณค่าใช้จ่ายต่อวัน แลกเผื่อไว้เล็กน้อยก็พอ
- บันทึกข้อมูลบัตรและเบอร์ติดต่อฉุกเฉิน
เขียนหมายเลขบัตรและเบอร์ติดต่อฉุกเฉินของบริษัทบัตรเดินทาง เก็บไว้ในที่แยกจากบัตร ถ้าหากบัตรหาย เราจะสามารถติดต่อขออายัดและขอบัตรใหม่ได้ทันที
ในปี 2026 Travel Card ไม่ได้เป็นเพียงทางเลือกสำหรับนักท่องเที่ยวอีกต่อไป แต่เป็นเครื่องมือที่ช่วยให้การจัดการเงินระหว่างเดินทางง่าย สะดวก และประหยัดมากขึ้น
สุดท้าย Travel Card ไม่มีใบไหนดีที่สุดสำหรับทุกคน มีแต่ใบที่เหมาะกับทริปและนิสัยใช้เงินของเรามากที่สุด อาจเริ่มจากถามตัวเองก่อนว่าไปที่ไหน กดเงินสดเยอะไหม แล้วค่อยเปิดเว็บธนาคารเช็กตัวเลขล่าสุดอีกรอบก่อนกดสมัคร
ขอให้ทุกคนเดินทางโดยราบรื่นนะครับ 😍
\O.O/
Leave a Reply